💡 結論(要点まとめ)
2026年(令和8年)の年末調整で提出する扶養控除等申告書のPDF様式ダウンロード案内。当年修正用(令和8年分)と翌年事前提出用(令和9年分)の違い、国税庁公式の入力用PDFの利用方法、変更がない場合の簡易様式の条件まで整理して提示します。
この記事でわかること
- 2026年の年末調整では令和8年分と令和9年分のどちらを使いますか?
- 扶養控除等申告書はどこでダウンロードできますか?
- 入力用PDFに文字を入力できない場合はどうすればよいですか?
扶養控除等申告書の2026年様式ダウンロードと年分の選び方
2026年分の確認・修正には令和8年分、2027年分の事前提出には令和9年分を選び、国税庁から入手します。
この記事で分かるのは、年分の選び方、公式様式の入手方法、入力用PDFの保存・確認手順、簡易申告の基本条件、提出先と期限です。個別の控除適用、所得の変動による簡易申告の可否、端末別の動作保証、税額計算は対象外です。編集部が国税庁の公開情報をもとに中立に整理しています。
「扶養控除申告書」「扶養控除等異動申告書」の正式名称は「給与所得者の扶養控除等(異動)申告書」です。勤務先がWeb申告を指定している場合は、PDFを作る前に提出方法を確認してください。
ダウンロード前に確認したい対象年分(令和8年分か令和9年分か)
選ぶ基準は提出する日ではなく、申告の対象となる年です。国税庁の「各種申告書・記載例」には令和8年分と令和9年分が掲載されています。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
| 勤務先から求められていること | 選ぶ年分 | 照合するもの |
|---|---|---|
| 2026年分の申告内容の確認・修正 | 令和8年分 | 当年分の提出案内とPDFの表題 |
| 2027年分の源泉徴収に向けた事前提出 | 令和9年分 | 翌年分の提出案内とPDFの表題 |
| 当年の修正と翌年の事前提出を両方求められた | それぞれの年分 | 提出対象を分けて確認 |
| 紛失した用紙を取り直したい | 紛失した用紙と同じ年分 | 配布メール・提出案内 |
2026年分の申告内容を確認・修正するなら令和8年分
2026年分の扶養親族などの申告内容を変更する場合は、令和8年分を選びます。翌年用の申告書を提出しても、当年分の変更を届けたことにはなりません。
2027年分の事前提出を求められたら令和9年分
年末の配布書類に「翌年分」「令和9年分」とあれば、令和9年分を選びます。「年末調整の書類」という呼び方だけで年分を判断せず、案内の対象年を見てください。
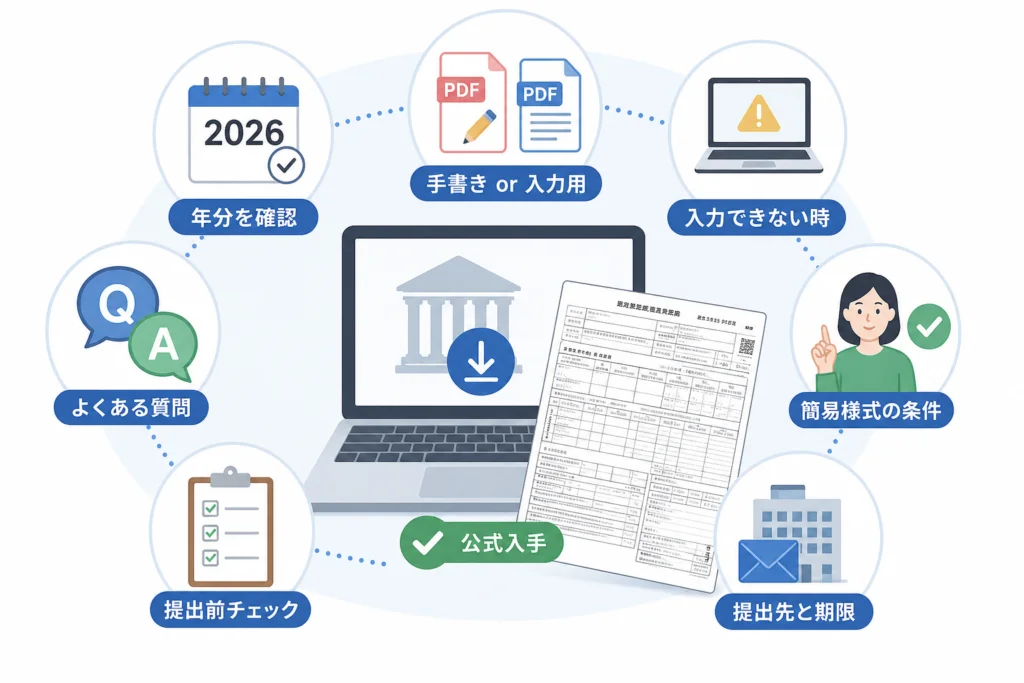
国税庁の公式ページから様式を入手する
国税庁の申告書一覧ページを開き、「扶養控除等申告書」の欄から対象年分を選びます。手書き用は通常の様式名、パソコンで入力する場合は隣の「入力用」を押してください。
令和8年分の印刷用・入力用PDF
国税庁の掲載内容によると、令和8年分には通常の印刷用PDF、入力用PDF、記載例があります。専用の「簡易対応様式」は、令和8年分の配布用途として案内されていません。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
| 年分 | 配布されている様式 | 選び方 |
|---|---|---|
| 令和8年分 | 印刷用・入力用 | 「【令和8年分】」の通常様式または「入力用」 |
| 令和9年分 | 印刷用・入力用・簡易対応様式(印刷用/入力用) | 通常様式か、利用条件を確認したうえで簡易対応様式 |
令和8年分の印刷用は令和8年分扶養控除等(異動)申告書PDFからも開けます。記載例や入力用と一緒に確認するなら一覧ページを使うと選び分けやすくなります。
令和9年分も公開済み:翌年用の提出に使用
2026年10月15日の確認時点で、令和9年分も公開済みです。通常の印刷用・入力用、簡易対応様式の印刷用・入力用、それぞれの記載例が掲載されています。翌年用を求められた場合は、この欄から入手してください。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
手書き用と入力用PDFはどう選ぶ?
国税庁は通常のPDFと「入力用」を分けて掲載しています。紙に記入したい場合は印刷用、PCで記入したい場合は入力用を選びます。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
| 作成方法 | 向いている場面 | 提出前の確認 |
|---|---|---|
| 印刷用PDFを手書き | 勤務先が紙提出を指定している | 文字が読めるか、欄外が欠けていないか |
| 入力用PDF | PCで入力し、保存・印刷したい | 保存後も入力内容が残っているか |
| 勤務先指定のWeb申告 | システムでの提出を案内されている | 紙やPDFを別途提出する必要があるか |
入力用PDFに文字を入力・保存できないときの対処法
まず確認するのは、開いたファイルが「入力用」かどうかです。国税庁の一覧ページ冒頭には「入力用PDFの利用方法やPDFファイルが開けない、印刷できないなどの場合はこちら」という案内があります。その「こちら」を開き、対応環境や利用方法を確認してください。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
ブラウザで表示できることと、入力・保存できることは別
ブラウザ内のPDF表示だけで入力や保存の動作を判断せず、入力用PDFを端末に保存して、PDF閲覧ソフトで開いて確認します。対応OS・ソフトの条件は上記の利用方法に従ってください。スマートフォンでの入力・保存の動作保証は、この記事では扱いません。
保存後のファイルで確認する順番
- 一覧のリンク名が「入力用」になっているか確認する
- 端末に保存したファイルをPDF閲覧ソフトで開く
- 入力して保存した後、ファイルを閉じて開き直す
- 入力内容が残っていれば、印刷プレビューで文字の欠けを確認する
| 確認した結果 | 次にすること |
|---|---|
| 印刷用を開いていた | 一覧へ戻り、対象年分の「入力用」を選ぶ |
| ブラウザ内では入力・保存がうまくいかない | 端末に保存したファイルで確認する |
| 保存後に入力内容が残らない | 一覧冒頭の利用方法を開き、環境・操作を照合する |
| 入力用で作成できない | 勤務先が紙提出を受け付けるなら、印刷用を手書きする |
簡易な扶養控除等申告書を使える条件と確認事項
専用様式の有無と、簡易申告を利用できるかは別の問題です。国税庁の簡易申告の記載例によると、前年に同じ勤務先へ提出した申告書の記載事項から異動がない場合、勤務先の指示の下で、記載事項に代えて異動がない旨を記載できます。(出典: 国税庁「令和7年分給与所得者の扶養控除等申告書(簡易な申告書)の記載例」、2026年10月参照)
必要な記載と、省略する部分を分ける
| 確認する項目 | 基本的な扱い |
|---|---|
| 本人の氏名 | 記載する |
| 本人の住所または居所 | 記載する |
| 本人の個人番号 | 記載する。ただし一定の要件で記載不要となる場合は勤務先に確認 |
| 前年から異動がない旨 | 余白等に記載する |
| その他の申告事項 | 異動がないことを確認したうえで、異動がない旨の記載に代える |
この記載方法は国税庁の簡易申告の記載例で示されています。何も書かずに前年の申告書を流用する方法ではありません。(出典: 国税庁「令和7年分給与所得者の扶養控除等申告書(簡易な申告書)の記載例」、2026年10月参照)
令和8年分で簡易申告をする場合
令和8年分は、令和9年分の専用様式を転用せず、勤務先の指示に従って通常の当年分様式での記載方法を確認します。国税庁の申告書一覧で、簡易対応様式の下にある「簡易な扶養控除等申告書に関するFAQ(源泉所得税関係)」を開き、利用条件を確認してください。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
所得見積額の差だけで判断しない
家族構成が同じだから利用できる、所得見積額が前年と違うから利用できない、という判断は避けてください。確認するのは、簡易申告でいう「異動」に該当するかどうかです。所得の変動がある場合は、前年の記載内容と当年の見込みを並べ、FAQでの条件確認に使ってください。
- 前年に同じ勤務先へ提出した申告書があるか
- 氏名・住所や親族に関する記載事項に変更があるか
- 所得の見込みが変わった場合、控除対象の区分への影響を確認したか
- 勤務先が簡易申告での提出を案内しているか
提出先は勤務先:提出期限とWeb年末調整の扱い
国税庁「A2-1」の案内では、申告書は給与の支払者を経由して提出する手続です。給与所得者は勤務先へ提出し、通常は自分で税務署へ持参・郵送しません。原則の期限は、その年最初の給与支払日の前日まで、異動の申告は異動後最初の給与支払日の前日までです。(出典: 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」、2026年10月参照)
複数の勤務先がある場合の基本ルール
通常の扶養控除等申告書を、同時に複数の給与支払者へ重複して提出する扱いではありません。複数から給与を受ける場合は、主たる給与の支払者に提出します。扶養親族がいない場合も申告の対象です。(出典: 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」、2026年10月参照)
転職時・期限を過ぎた場合に伝えること
| 状況 | 勤務先へ伝える情報 | 確認すること |
|---|---|---|
| 転職先へ提出する | 入社日、対象年分、他の勤務先から給与を受けているか | 初回給与の支払日、提出形式、提出窓口 |
| 会社の回収期限を過ぎた | 対象年分、未提出か修正か、提出できる時期 | 受け付け方法と給与・年末調整処理の状況 |
| 提出後に異動が生じた | 変更内容と異動日 | 異動後最初の給与支払日と変更の提出方法 |
会社の回収期限は、上記の手続上の期限と区別してください。期限を過ぎた後の処理は状況によるため、翌年分を提出して済ませるのではなく、対象年分を明示して連絡します。
Web年末調整では指定された提出方法を優先する
勤務先がWeb申告を指定している場合は、案内されたシステムで申告し、紙やPDFの追加提出が必要かを確認します。PDFの作成とシステム入力を、自己判断で二重に行わないでください。
提出前に確認するチェックリスト
提出前に、次の6点を確認してください。年分と必要事項は、国税庁の対象年分の様式・記載例と照合できます。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
- 年分:勤務先の案内とPDF上部が一致している
- 氏名など:本人を特定する必要事項を記載している
- 記載漏れ:通常申告か簡易申告かに応じた記載をしている
- 保存・印字:保存後も内容が残り、印刷に欠けがない
- 提出形式:紙・PDF・システムの指定に合っている
- 期限:勤務先の回収期限を確認している
扶養控除等申告書のダウンロード・提出に関するFAQ
2026年の年末調整ではどちらの年分を使いますか?
当年の確認・修正は令和8年分、翌年の事前提出は令和9年分です。国税庁には両年分が掲載されています。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
用紙をなくしたら、何から確認しますか?
配布メールや提出案内で対象年分を確認し、同じ年分を取り直します。不明な場合は「当年の修正用か、翌年用か」を勤務先へ聞いてください。
入力用PDFが動かない場合は?
「入力用」を選んだか、端末に保存したファイルで確認したかを見直します。具体的な確認順は、本文の「入力用PDFに文字を入力・保存できないときの対処法」にまとめています。
前年と扶養家族が同じなら簡易申告できますか?
家族構成だけでは判断できません。前年に同じ勤務先へ提出していること、対象の記載事項に異動がないこと、勤務先の指示を確認します。
- 年分が決まっている方は、国税庁の一覧から対象様式を入手する
- 提出形式が不明な方は、ダウンロード前に勤務先の案内を確認する
- 簡易申告を検討する方は、前年の申告内容とFAQを確認する
出典一覧
国税庁の様式一覧には両年分のPDFと記載例が掲載されています。(出典: 国税庁「各種申告書・記載例(扶養控除等申告書など)」、2026年10月参照)
- 国税庁「各種申告書・記載例(扶養控除等申告書など)」
- 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」
- 国税庁「令和8年分扶養控除等(異動)申告書PDF」
- 国税庁「令和7年分給与所得者の扶養控除等申告書(簡易な申告書)の記載例」
参照日:2026年10月15日。様式や案内は更新されることがあります。
📚 参考・出典(編集部が確認した一次ソース)
- nta.go.jp (nta.go.jp)
※本記事の作成にあたり、上記の公開情報・一次ソースを参照しています(参照日: 2026年10月15日)。内容は公式情報の更新により変わることがあります。
🔗 あわせて読みたい関連記事
 バイタリフトRFが充電できない時の確認手順と修理の目安💡 結論(要点まとめ)パナソニックのバイタリフトRF(EH-SR85)が充電できない時の確認手順を公式取扱説明書に基づき…
 医療費控除の明細書へ領収書を転記する手順|人・病院ごとにまとめる効率的な書き方💡 結論(要点まとめ)医療費控除の明細書は領収書を1枚ずつ転記する必要はありません。国税庁ルールに則り「受診者×病院・薬…
 EcoFlowの注文・配送状況を確認する手順と追跡が動かないときの対処法💡 結論(要点まとめ)EcoFlow製品の注文・配送状況を確認する手順を整理。公式追跡ツールの使い方から、ヤマト運輸で「…
 ビューティガレージの返品申請手順|7日以内の連絡先と自己都合の条件💡 結論(要点まとめ)ビューティガレージ(BEAUTY GARAGE)の返品申請手順を公式規約に基づき整理。到着後7日以…
 パナソニックのスチーマーをお手入れする手順と白いくず・臭いへの対処💡 結論(要点まとめ)パナソニック製スチーマーのお手入れ手順と、型番別の取扱説明書の確認方法を解説。使用後の冷却・排水の…
 シャープ加湿ファンヒーターのお手入れランプ解除方法と消えない時の確認点💡 結論(要点まとめ)シャープ製加湿セラミックファンヒーターのお手入れ後は「リセット」を3秒以上長押し。電源状態は機種の…
🧰 お困りごとの解決に



最近更新した記事
 パナソニック美顔器の返品申込手順|公式通販の未開封8日ルールと全額返金キャンペーンの違いパナソニックの美顔器を公式通販Panasonic Store Plusで返品する手順を整理。未開封で到着後8日以内という…
 フィリップス公式ストア楽天市場店で返品はできる?キャンセル条件と初期不良窓口💡 結論(要点まとめ)フィリップス公式ストア楽天市場店の返品・交換ルールを整理。自己都合返品の可否や注文直後のキャンセル…
 MTG公式通販の美顔器は返品できる?自己都合の可否と初期不良の交換条件💡 結論(要点まとめ)MTG公式通販で購入した美顔器(ReFa等)の返品・交換条件を整理。自己都合(イメージ違い・未開封…
 UGREEN公式ストアの返品・返金手順と条件|試用後の対応や注意点💡 結論(要点まとめ)UGREEN日本公式ストアの返品・返金ルールを整理。試用後返品の条件や送料を公式規定で確認するポイ…
 ヤーマンの保証期間を確認する方法と手元に保証書がない時の対処手順💡 結論(要点まとめ)ヤーマン製品の保証期間を確認する方法を解説。基本の1年保証や公式通販限定の1年6か月延長保証の確認…