💡 結論(要点まとめ)
医療費控除の明細書は領収書を1枚ずつ転記する必要はありません。国税庁ルールに則り「受診者×病院・薬局」ごとに年1回分を合算して転記する手順を分かりやすく解説。市販薬・通院交通費の扱い、補填金の引き方、領収書の5年保存義務まで網羅。
この記事でわかること
- 領収書は1枚ずつ明細書に転記する必要がありますか?
- 家族分や病院と薬局の領収書を同じ行にまとめられますか?
- マイナポータルで取り込んだ医療費も領収書から入力しますか?
医療費控除の明細書へ領収書を転記する手順|受診者と支払先ごとにまとめる書き方と保存ルール
医療費控除の明細書は、領収書を1枚ずつ書き写す必要はありません。「医療を受けた人」と「病院・薬局などの支払先」ごとに、その年に実際に支払った対象額を合算して記載できます。
この記事で扱うのは、申告者が支払った費用の仕分け、集計表の作成、明細書への転記、補填金の処理、通知との重複確認、保存方法です。個々の治療の控除対象判定、医療費通知の取得操作、税額の試算は対象外です。
編集部が国税庁の公開情報に基づき、中立の立場で整理しています(2026年11月参照)。リンク先には令和7年分の入力案内・記載要領も含まれるため、別の年分を申告する際は、対象年分の様式・画面と照合してください。
医療費控除の明細書は領収書を1枚ずつ転記しなくてよい
国税庁の「医療費控除の明細書」の記載要領によると、領収書は1枚ごとではなく、医療を受けた方・病院等ごとにまとめて記入できます。この記事では、照合しやすいように「受診者×支払先」の単位で整理します。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
まとめるのは受診回数ではなく、その年の支払額
同じ人が同じ病院へ繰り返し通った場合は、対象となる支払いを合算します。病院での診療費と、別の処方箋薬局で支払った薬代は、支払先を分けて管理すると転記先が明確になります。
集計するのは対象年に実際に支払った分
対象となるのは、その年の1月1日から12月31日までに実際に支払った医療費です。受診日だけで年を振り分けず、領収書などで支払年を確認してください。医療費通知に前年支払分が含まれる場合もあります。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
仕分け・集計・転記・照合の順に進める
- 仕分け:支払者と支払年を確認し、受診者・支払先ごとに資料を分ける
- 集計:通知で申告する分を除き、支払額と対応する補填額をまとめる
- 転記:明細書または作成コーナーの該当欄へ入力する
- 照合:個々の支払いの重複、対象年の混在、補填額の漏れを確認する
よくある失敗:日付順に全件を入力してから通知データを読み込むと、同じ支払いを二重に入れるおそれがあります。入力方法を決めてから集計すると、やり直しを抑えられます。
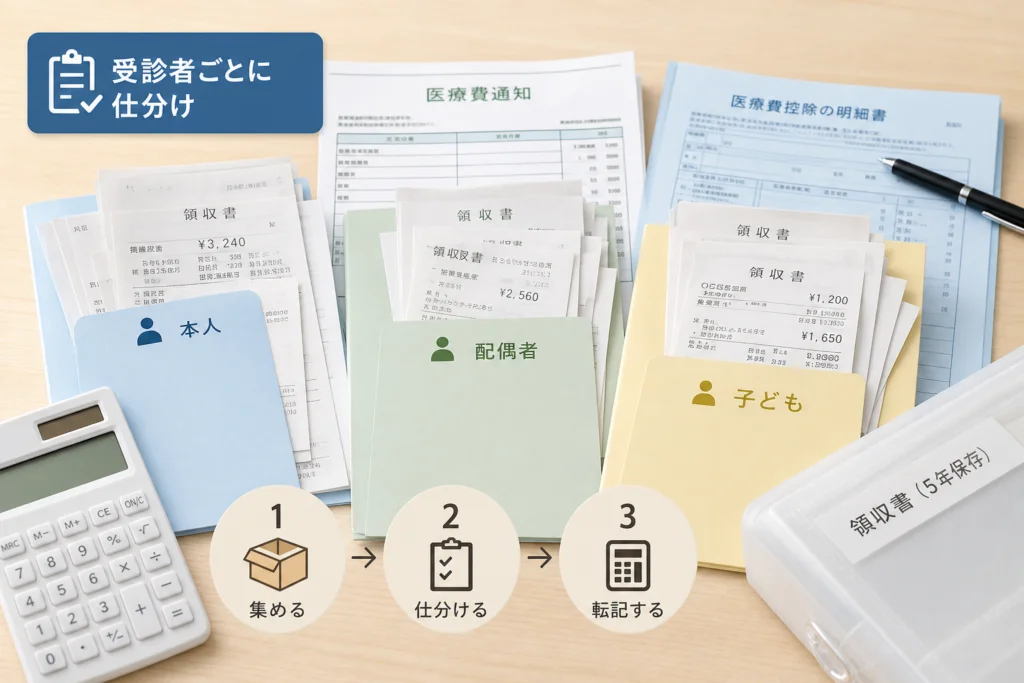
転記前に領収書と医療費通知を仕分けする
家族分は「誰が受診したか」より先に「誰が支払ったか」を確認する
国税庁の記載要領によると、扱うのは申告者が、自分や生計を一にする配偶者その他の親族のために支払った医療費です。家族の領収書が手元にあるだけで合算するのではなく、申告者が実際に負担した費用かを先に確認します。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
混ぜない費用:家族が自分で支払った費用まで、受診者別の封筒に入っているという理由で申告者の集計へ加えないでください。受診者と支払者は別の確認項目です。
通知で使う分・領収書から入力する分・確認待ちに分ける
| 分類 | 入れる資料 | 次の作業 |
|---|---|---|
| 通知・連携で入力 | 申告に使用する医療費通知の対象分 | 受診者・支払年・実際の負担額を照合する |
| 領収書から入力 | 通知にない支払い、通知を使わず申告する費用 | 受診者・支払先ごとに集計する |
| 確認待ち | 支払者、支払年、対象可否が不明な資料 | 確認できるまで入力対象へ混ぜない |
国税庁の入力案内には、領収書からの入力、医療費集計フォームの読込み、医療費通知データを使う方法が示されています。「医療費控除の入力方法について」で、使う資料に対応する方法を選びます。(出典: 国税庁「医療費控除の入力方法について」、2026年11月参照)
通知情報を取得する時期を確認したい場合は、国税庁の「マイナポータル連携で医療費通知情報を取得できる時期」で、案内されている対象年と取得時期を確認してください。(出典: 国税庁「マイナポータル連携で医療費通知情報を取得できる時期」、2026年11月参照)
受診者・支払先ごとに領収書を集計する方法
集計表は、金額だけでなく医療費の区分・補填額・入力元・内訳管理欄まで用意すると、明細書への転記と後日の照合に使えます。国税庁の記載要領でも、氏名、支払先、区分、支払額、補填額を記入する構成です。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
まず領収書単位の内訳を残す
以下は集計方法を示す仮定の例です。本人・子の費用は申告者が支払い、いずれも対象年の控除対象医療費で、通知には使用せず、補填金もないものとします。支払先名は説明用の仮称です。
| 管理番号 | 支払日 | 受診者 | 支払先 | 支払額 |
|---|---|---|---|---|
| 1 | 3月5日 | 本人 | A内科 | 3,200円 |
| 2 | 3月5日 | 本人 | B薬局 | 1,150円 |
| 3 | 6月12日 | 本人 | A内科 | 2,800円 |
| 4 | 7月2日 | 子 | C小児科 | 1,500円 |
| 5 | 9月20日 | 子 | C小児科 | 2,100円 |
| 6 | 10月8日 | 本人 | B薬局 | 980円 |
転記用の集計表は区分・補填額までそろえる
集計後は次の3行になります。「本人」「子」は管理用の表示で、申告時には実際の氏名を記入します。
| 行 | 受診者 | 支払先 | 医療費の区分 | 支払額の計算・合計 | 補填額 | 入力元 | 内訳管理 |
|---|---|---|---|---|---|---|---|
| 1 | 本人 | A内科 | 診療・治療 | 3,200+2,800=6,000円 | 0円 | 領収書 | 管理番号1・3/補填対象なし |
| 2 | 本人 | B薬局 | 医薬品購入 | 1,150+980=2,130円 | 0円 | 領収書 | 管理番号2・6/補填対象なし |
| 3 | 子 | C小児科 | 診療・治療 | 1,500+2,100=3,600円 | 0円 | 領収書 | 管理番号4・5/補填対象なし |
この仮定では、6枚を3行にまとめ、支払額の合計は6,000+2,130+3,600=11,730円です。受診者・病院等ごとにまとめる記載方法に沿った集計例です。(出典: 国税庁「医療費控除に関する手続について(Q&A)」、2026年11月参照)
同じ病院でも受診者別に管理すると照合しやすい
同じ病院の費用でも、本人分と子の分を別にすると、通知との突き合わせや支払者の確認がしやすくなります。内訳管理欄には、集計に使った領収書の番号と、補填金が対応する支払いを残しておきます。
集計時の注意:同じ支払先でも、入院給付金の対象となった費用と、別の通院費を混ぜて補填額を計算しないでください。合算後も元の支払いへ戻れる内訳を残します。
医療費控除の明細書への転記例と各欄の書き方
転記前に、国税庁の「医療費控除の明細書・記載要領」を開き、通知分の欄と、それ以外の明細欄を確認してください。リンク先は令和7年分の記載要領です。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
通知分と領収書集計分は記入場所が違う
| 使う資料 | 記入する場所 | 記入内容 |
|---|---|---|
| 要件を満たす医療費通知 | 「医療費通知に関する事項」に当たる欄。リンク先では「❶医療費通知に記載された事項」 | 通知記載の自己負担額、その年中に実際に支払った額、対応する補填額 |
| 領収書から集計した分 | 「上記以外の医療費の明細」に当たる欄。リンク先では「❷医療費(上記❶以外)の明細」 | 受診者、支払先、区分、支払額、補填額 |
前節の領収書集計例は、後者の明細欄へ転記します。国税庁の記載要領では、通知分の欄に記入した費用を、上記以外の明細欄へ重ねて記入しないよう案内しています。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
集計表と明細書の対応表
| 集計表の項目 | 明細書の記入欄 | 前節の行1を転記する例 |
|---|---|---|
| 受診者 | 医療を受けた方の氏名 | 本人の実際の氏名 |
| 支払先 | 病院・薬局などの支払先の名称 | A内科 |
| 医療費の区分 | 医療費の区分 | 「診療・治療」をチェック |
| 支払額 | 支払った医療費の額 | 6,000円 |
| 補填額 | 生命保険や社会保険などで補填される金額 | 0円 |
| 入力元・内訳管理 | 管理用のため、そのまま転記しない | 領収書の束と集計表に残す |
紙・Web入力・国税庁指定フォームを使い分ける
- 紙の明細書:集計後の行数が少なく、紙で申告する場合に使う
- 作成コーナーの領収書入力:集計した受診者・支払先ごとの金額を画面で入力する
- 医療費集計フォーム:国税庁が配布する所定のExcelファイルへ入力し、作成コーナーで読み込む
自作した集計表と、国税庁の「医療費集計フォーム」は別物です。フォームを使う場合は、「医療費控除の入力方法について」の「医療費集計フォーム」の案内から配布ファイルを取得し、その様式に入力して読み込みます。この記事の内訳管理表は手元の照合用として残してください。(出典: 国税庁「医療費控除の入力方法について」、2026年11月参照)
補填金と医療費通知の金額を間違えずに転記する
補填金は給付の目的となった医療費に対応させる
国税庁の記載要領によると、保険金などで補填される金額は、その給付の目的となった医療費を限度として差し引きます。余った給付金を別の医療費へ回して差し引く扱いではありません。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
計算例(仮定):入院の対象医療費が8万円、対応する給付金が10万円なら、差し引く額は8万円までです。
対象医療費80,000円−差し引く補填額80,000円=差引後0円。給付金の残り20,000円は、別の通院費や家族の医療費から差し引きません。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
申告時点で補填額が未確定なら見込額を記載する
保険金などの金額が申告書提出時までに確定していない場合は、見込額を記載します。後日受け取った額が見込額と異なる場合は、申告内容の訂正が必要です。「まだ入金されていないから補填額はゼロ」とは扱わず、国税庁の記載要領の❶(3)を確認してください。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
端数処理による10円未満の差は、どちらの金額でも計算できる
窓口の端数処理による10円未満の差異は、医療費通知・領収書のいずれの金額で計算しても差し支えありません。それ以外の差は原因を確認します。国税庁の該当FAQは、社会保険診療の自己負担額と窓口の端数処理による差を対象としています。(出典: 国税庁「医療費控除に関する手続について(Q&A)」、2026年11月参照)
| 照合結果 | 次の処理 |
|---|---|
| 窓口の端数処理による10円未満の差と分かる | 通知・領収書のいずれかの金額で計算する。同じ支払いを両方から計上しない |
| 支払年や記載対象が異なる | 対象年に実際に支払った費用かを確認し、集計を修正する |
| 差の理由が分からない | 端数差と決めつけず、該当する支払いを確認待ちに分ける |
補填の引きすぎに注意:同じ病院の年間支払額へ給付金を一括で当てると、給付対象ではない通院費まで差し引くおそれがあります。内訳管理欄で対象となった入院・治療を区別してください。
交通費の記録や通知に載らない支払いを追加する
通院交通費は記録から「その他の医療費」へ転記する
国税庁の記載要領では、通常必要な通院費は「その他の医療費」にチェックします。また、乗り継ぎなどで交通費の支払先が複数ある場合は、まとめて記入しても差し支えないとしています。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
| 交通費の記録項目 | 記録する内容 |
|---|---|
| 利用日・受診者 | 通院した日と実際の氏名 |
| 通院先 | 受診した医療機関名 |
| 交通機関・区間 | 利用した鉄道・バスの名称、乗車区間、往復の別 |
| 運賃・支払者 | 実際に負担した運賃と、申告者が支払ったことの確認 |
国税庁の記載例では、通院費が往復780円の通院が2回あり、780+780=1,560円と集計しています。この例を転記すると、受診者は該当する方の氏名、支払先は利用した「JR、○○バス」、区分は「その他の医療費」、支払額は1,560円となります。補填額は、その交通費に対応する補填の有無に応じて記載します。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
市販薬などは対象と確認できた費用だけを転記する
通知に記載がないことと、控除対象であることは別です。治療内容などによる個別判断は本記事の対象外とし、対象と確認できた費用だけを領収書集計へ加えます。通常の医療費控除とセルフメディケーション税制による特例は併用できません。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
重複チェックは支払先ではなく個々の支払いで行う
- 同じ受診者の同じ支払いを、連携分と手入力分で二重計上していないか
- 同じ病院でも、通知に載っていない支払いを除外していないか
- 手入力分に対象年外の支払いが混じっていないか
同じ病院の未収載分を追加する例:本人のA内科への支払いのうち、春の診療分は通知に収載され、秋の対象となる支払いだけが未収載だったとします。通知分はそのまま使い、秋の未収載分だけを領収書から追加します。A内科の領収書を年間合計して再入力するのでも、A内科の費用をすべて手入力から外すのでもありません。
通知分の欄へ記入した費用は、それ以外の明細欄へ再記入しません。受診者、支払日、支払先、金額を手がかりに、支払いごとに照合してください。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
転記後の領収書は原則5年間保存する
領収書から記入した分は確定申告期限等から5年間保存する
国税庁のNo.1119によると、明細書の確認のため、税務署から領収書の提示・提出を求められることがあります。そのため、領収書から記入した分は原則として確定申告期限等から5年間、自宅等で保存します。支払日や転記した日から数えるものではありません。(出典: 国税庁「医療費控除に関する手続について(No.1119)」、2026年11月参照)
要件を満たす医療費通知を添付・送信した対象分は保存不要
医療保険者が発行し、次の項目を満たす医療費通知を確定申告書に添付した場合は、その通知で申告した対象分の領収書保存は不要です。e-Taxでは、No.1119に定める電子署名・電子証明書付きの医療費通知XMLデータを申告書データに添付して送信する方法など、所定の方法が対象です。(出典: 国税庁「医療費控除に関する手続について(No.1119)」、2026年11月参照)
- 被保険者等の氏名
- 療養を受けた年月
- 療養を受けた者の氏名
- 療養を受けた病院・診療所・薬局等の名称
- 被保険者等が支払った医療費の額
- 保険者等の名称
以上が国税庁の示す通知の記載要件です。(出典: 国税庁「医療費控除に関する手続について(No.1119)」、2026年11月参照)
| 申告に使用した資料 | 領収書の保存 |
|---|---|
| 要件を満たす医療費通知を添付・所定の方法で送信した対象分 | その対象分の領収書保存は不要 |
| 通知の未収載分など、別途領収書から記入した分 | 原則として確定申告期限等から5年間保存 |
この区別はNo.1119の取扱いによるものです。通知を使った申告でも、別途領収書から記載した分まで保存不要になるわけではありません。(出典: 国税庁「医療費控除に関する手続について(No.1119)」、2026年11月参照)
集計表の行番号に対応させて保管する
保存する領収書は「受診者×支払先」で束ね、封筒に集計表の行番号を書いておくと探しやすくなります。交通費の記録、補填額の計算根拠、集計表も同じ場所にまとめておくと、申告内容をたどれます。
よくある失敗:通知を利用したという理由で、手入力した未収載分の領収書も処分してしまうことです。保存不要となる範囲と、保存する範囲を分けてから整理してください。
医療費控除の領収書転記に関するよくある質問
領収書は1枚ずつ明細書に転記する必要がありますか?
必要ありません。受診者・支払先ごとにまとめられます。具体的な集計列と計算例は、上の「受診者・支払先ごとに領収書を集計する方法」で確認できます。(出典: 国税庁「医療費控除の明細書」、2026年11月参照)
家族分や病院と薬局の領収書を同じ行にまとめられますか?
この記事の方法では、照合しやすいように受診者と支払先で分けます。ただし、国税庁のQ&Aには、薬局で家族の医薬品を購入し、ある領収書に複数人分が記載されている場合に、氏名を併記する例もあります。「家族なら一律にまとめられる」とは扱わず、元の領収書と対応させてください。(出典: 国税庁「医療費控除に関する手続について(Q&A)」、2026年11月参照)
マイナポータルで取り込んだ医療費も領収書から入力しますか?
同じ支払いの再入力はしません。同じ病院でも未収載分だけを追加する例は、上の「重複チェックは支払先ではなく個々の支払いで行う」で確認してください。
入院給付金が対応する医療費を上回ったらどうしますか?
差し引くのは給付対象の医療費までです。計算例と、申告時点で未確定の場合の処理は、上の「補填金と医療費通知の金額を間違えずに転記する」にまとめています。
領収書のない電車・バスの通院交通費はどう記録しますか?
利用日、受診者、通院先、交通機関、区間、運賃を記録します。区分と支払先の記入例は、上の「通院交通費は記録から『その他の医療費』へ転記する」を参照してください。
転記した領収書は提出せず捨ててよいですか?
領収書から記入した分は原則として保存します。要件を満たす通知を添付・所定の方法で送信した対象分との違いは、上の保存区分表で確認してください。
提出前の最終チェックリスト
- 申告者が実際に支払った本人・生計を一にする親族の費用に絞ったか
- 対象年に実際に支払った費用だけを集計したか
- 領収書集計分を、通知分とは別の明細欄へ記入したか
- 医療費の区分と補填額まで転記したか
- 同じ受診者の同じ支払いを二重計上していないか
- 補填額の見込計上がある場合、確定後に照合できるよう記録したか
- 保存が必要な領収書と根拠資料をまとめたか
集計が終わったら、国税庁の「医療費控除の入力方法について」で、自分が使う入力方法を確認して申告作業へ進めます。入力方法を変える場合も、同じ支払いを重ねて取り込まないよう照合してください。(出典: 国税庁「医療費控除の入力方法について」、2026年11月参照)
出典一覧
本文の記載方法・保存条件は、以下の国税庁資料に基づき整理しています。参照年月は2026年11月です。(出典: 国税庁「医療費控除に関する手続について(No.1119)」、2026年11月参照)
- 国税庁「医療費控除に関する手続について(No.1119)」
- 国税庁「医療費控除に関する手続について(Q&A)」(端数処理の取扱い)
- 国税庁「医療費控除に関する手続について(Q&A)」(PDF・まとめ記載の例)
- 国税庁「医療費控除の明細書」(令和7年分の記載要領)
- 国税庁「医療費控除の入力方法について」
- 国税庁「マイナポータル連携で医療費通知情報を取得できる時期」
📚 参考・出典(編集部が確認した一次ソース)
- nta.go.jp (nta.go.jp)
- nta.go.jp (keisan.nta.go.jp)
- ctcg-kenpo.or.jp (ctcg-kenpo.or.jp)
- nouzeikyokai.or.jp (nouzeikyokai.or.jp)
※本記事の作成にあたり、上記の公開情報・一次ソースを参照しています(参照日: 2026年11月11日)。内容は公式情報の更新により変わることがあります。
🧰 お困りごとの解決に



最近更新した記事
 パナソニック美顔器の返品申込手順|公式通販の未開封8日ルールと全額返金キャンペーンの違いパナソニックの美顔器を公式通販Panasonic Store Plusで返品する手順を整理。未開封で到着後8日以内という…
 フィリップス公式ストア楽天市場店で返品はできる?キャンセル条件と初期不良窓口💡 結論(要点まとめ)フィリップス公式ストア楽天市場店の返品・交換ルールを整理。自己都合返品の可否や注文直後のキャンセル…
 MTG公式通販の美顔器は返品できる?自己都合の可否と初期不良の交換条件💡 結論(要点まとめ)MTG公式通販で購入した美顔器(ReFa等)の返品・交換条件を整理。自己都合(イメージ違い・未開封…
 UGREEN公式ストアの返品・返金手順と条件|試用後の対応や注意点💡 結論(要点まとめ)UGREEN日本公式ストアの返品・返金ルールを整理。試用後返品の条件や送料を公式規定で確認するポイ…
 ヤーマンの保証期間を確認する方法と手元に保証書がない時の対処手順💡 結論(要点まとめ)ヤーマン製品の保証期間を確認する方法を解説。基本の1年保証や公式通販限定の1年6か月延長保証の確認…