💡 結論(要点まとめ)
【FP解説】育休中に住民税が免除されない理由は「前年の所得」に対して課税されるためです。本記事では年収別(300万〜700万円)の支払額シミュレーション、社会保険料免除との違い、普通徴収や一括控除などの支払い方法、払えない場合の猶予申請まで
この記事でわかること
- 育休中に住民税が免除されないのはなぜですか?
- 育休中の住民税はいくら払う必要がありますか?
- 育児休業給付金にも住民税はかかりますか?
【結論】育休中に住民税が免除されないのは、住民税が「前年1月〜12月の所得」に対して課税される仕組みだからです。
育休中に住民税が免除されない理由は「前年所得課税」の仕組みにあります
今年の給与がゼロであっても、前年に働いて一定の所得があった以上、税額はすでに確定しています。「育休 住民税」「産休 住民税」などのキーワードで検索した方の多くは、自宅に届いた納付書を見て「育休中で収入が減っているのに、なぜこんなに高額な支払いが来るのか」と戸惑っている状況でしょう。
社会保険料は休業中に全額免除されますが、住民税には同様の免除制度がありません。その仕組みの根本的な違いや年収別の支払い目安、一括控除や普通徴収といった実際の納付パターン、支払いが厳しい場合の具体的な対処手順まで網羅して整理しました。
「社会保険料が免除されたため住民税もかからないと誤解しており、6月に1回あたり数万円の納付書が4枚届いて焦った」という声は少なくありません。あらかじめ支払時期と概算額を把握しておくと、家計の急なやりくりに追われずに済みます。
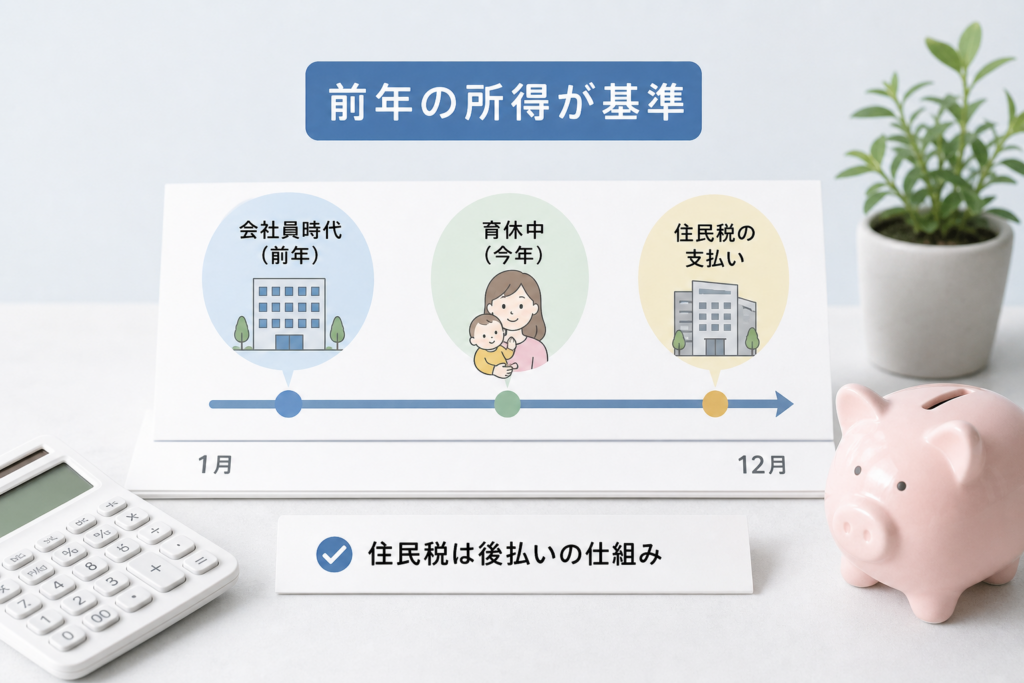
なぜ育休中なのに住民税が免除されないのか?制度の仕組み
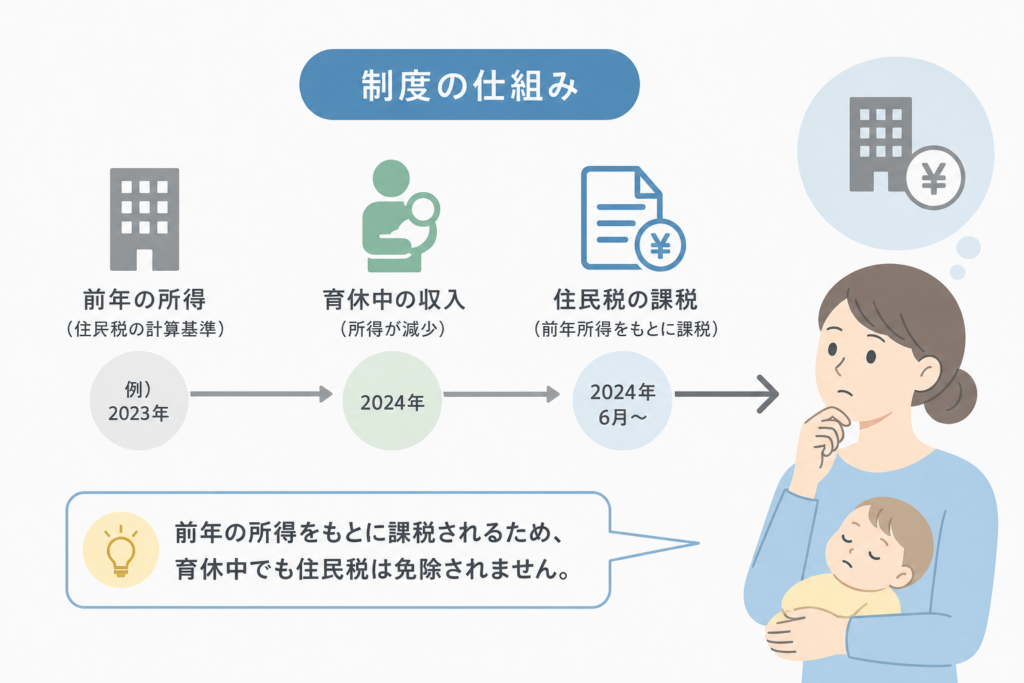
住民税は「前年1月〜12月の所得」に対して翌年6月から課税される仕組みのため、育休中で無収入であっても支払い義務は消えません。社会保険料とは制度の成り立ち自体が異なっています。
住民税は「前年の所得」に対してかかる(前年所得課税の原則)
総務省の資料によると、個人住民税は前年中の所得を基準として税額が計算され、翌年度に課税される「前年所得課税」の原則をとっています(出典: 総務省「個人住民税」)。仮に2025年に育休を取得していても、課税対象になるのは2024年に働いていた期間の所得です。現在のリアルタイムな収入状況とは連動していません。
社会保険料免除との決定的な違い(当月発生 vs 前年確定)
健康保険や厚生年金の保険料は「当月の標準報酬月額」を基準にした当月ベースの制度です。日本年金機構の案内では、育児休業等期間中は事業主の申出により保険料が全額免除され、しかも免除期間は将来の年金額にも「納付した扱い」として反映されるとされています(出典: 日本年金機構「育児休業等期間の保険料免除」)。
一方、住民税にはこうした免除制度自体がありません。確定済みの前年分の税額を分割で支払っている状態だからです。厚生労働省の資料でも、育児休業期間中の住民税については「免除」ではなく「徴収猶予」という形での対応が案内されています(出典: 厚生労働省「育児休業期間中の住民税の徴収猶予」)。
| 項目 | 社会保険料(健康保険・厚生年金) | 所得税 | 住民税 |
|---|---|---|---|
| 課税・負担の基準 | 当月の標準報酬月額 | 当月の給与発生額 | 前年(1〜12月)の確定所得 |
| 育休中の扱い | 全額免除(事業主申出) | 給与なしなら0円 | 原則支払い義務あり |
| 免除手続き | 事業主が年金事務所へ申請 | 手続き不要 | 免除制度なし(猶予のみ) |
| 将来への影響 | 免除期間も納付扱い | 影響なし | 行政サービスの対価 |
育児休業給付金は非課税!翌年の住民税は安くなる?
育児休業給付金や2025年から始まった出生後休業支援給付金は、いずれも非課税所得に分類されます。国税庁の案内でも、雇用保険から支給される育児休業給付金は非課税とされる給与関係の所得に該当すると示されています(出典: 国税庁「非課税とされる給与関係の所得」)。
給付金自体には課税されず、翌年の住民税を計算する際の収入にもカウントされません。そのため、1年間を通じて給付金のみで過ごした場合は、翌々年の住民税負担が大きく軽減される傾向にあります。ただし、年度途中に復職して給与が発生した分は通常通り課税対象へ算入されます。
育休中に支払う住民税は「いくら」?前年年収別の試算シミュレーション
前年年収300万円なら年間約12万〜14万円、500万円なら年間約24万〜27万円が目安です。普通徴収の場合は年4回に分けて納付するため、1回あたりの支払額はこの4分の1程度に設定されます。
年収300万円〜700万円の住民税目安額一覧表
以下は前年フルタイムで勤務し、社会保険料控除・基礎控除のみを適用した場合の概算です。ふるさと納税や配偶者控除の有無により変動するため、資金準備の参考値として確認してください。
| 前年年収 | 年間住民税額(概算) | 特別徴収(月額目安) | 普通徴収(1回あたり/年4回) |
|---|---|---|---|
| 300万円 | 約12万〜14万円 | 約1.0万〜1.2万円 | 約3.0万〜3.5万円 |
| 400万円 | 約17万〜20万円 | 約1.4万〜1.7万円 | 約4.2万〜5.0万円 |
| 500万円 | 約24万〜27万円 | 約2.0万〜2.3万円 | 約6.0万〜6.8万円 |
| 700万円 | 約40万〜45万円 | 約3.3万〜3.8万円 | 約10.0万〜11.2万円 |
正確な税額は前年の所得控除内容で変動するため、毎年6月頃に自治体から届く「住民税決定通知書」の記載を必ずご確認ください。また、育休中の家計管理や固定費・納税スケジュールの把握には、銀行口座やクレジットカードと自動連携できる無料の家計管理アプリを活用すると、資金ショートの予防に役立ちます。
普通徴収(年4回払い)の場合の1回あたりの支払額
育休取得に伴い会社の給与天引き(特別徴収)が継続できない場合、個人で納める普通徴収へ切り替わります。納付時期は通常6月・8月・10月・翌年1月の年4回で、上の表の「普通徴収」欄が納付書1枚あたりの出金額の目安になります。年収500万円の方であれば、1回あたり約6万円を確保しておく必要がある計算です。
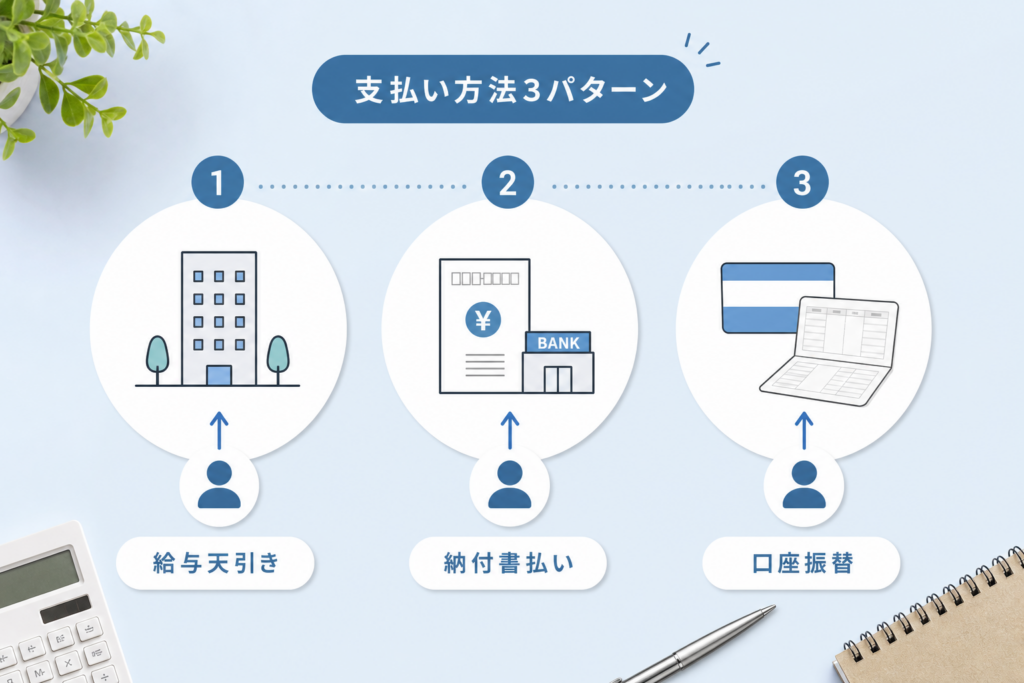
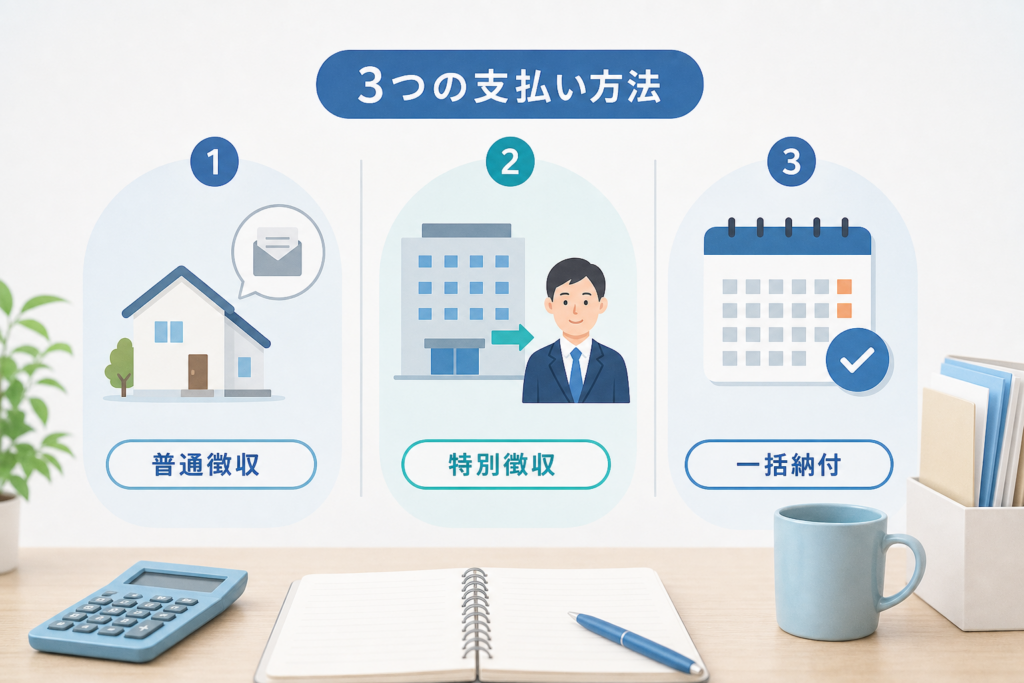
育休中の住民税の支払い方法3パターンと手続き
育休中の住民税の支払い方法は「普通徴収」「一括控除」「会社振込」の3パターンに分かれます。会社の運用方針や育休に入るタイミングによって決まるケースが多いため、事前確認が欠かせません。
- ①普通徴収:自宅に送付される納付書を使い、コンビニ・金融機関・スマホ決済アプリ等で各自納付する方法。最も一般的な形態です。
- ②一括控除:休業に入る直前の給与や賞与から、残りの税額を一括で差し引く方法。支払いの手間は省けますが、直前の手取り額が一時的に減少します。
- ③会社振込:特別徴収を継続し、従業員が毎月会社の指定口座へ該当額を振り込む運用をとる形式です。
①普通徴収(自宅に届く納付書で振込・スマホ決済)
会社が自治体へ「給与所得者異動届出書」を提出することで、自治体から個人宛てに納付書が届きます。支払いにはコンビニエンスストアや金融機関のほか、自治体が対応していればPayPay等のスマホ決済アプリで支払うことで、自宅にいながら完了させたり支払管理を円滑にしたりできます。コード決済のセキュリティが心配な方は、PayPayやキャッシュレス決済の安全性を徹底調査の記事も参考にしてみてください。
②一括控除(休業前の給与からまとめて引き落とし)
産休・育休の開始時期によっては、会社側が直前の給与や賞与で残額を一括控除する手続きをとることがあります。一時的な手取りの落ち込みが発生するため、あらかじめ社内の人事・総務担当へ「一括控除になるか、普通徴収へ切り替わるか」を確認しておくと安心です。
③会社振込(会社へ一時的に指定口座へ振り込む)
給与天引きの形を維持したまま、毎月指定日までに従業員が会社口座へ住民税分を振り込む制度を実施している企業もあります。振込手数料の負担や振込期日について、育休開始前に人事担当者と取り決めをしておきましょう。
住民税の年度は毎年6月に切り替わります。年度の途中で育休へ入った際、6月時点では前年度分の特別徴収が残っている場合があり、「払い終えたはずなのに再び納付書が届いた」と困惑する事例があります。送られてきた通知書に記載された「対象年度」を必ずチェックしてください。
育休中の住民税が払えない・苦しい場合の公的救済策と対処法
支払い困難に陥った場合は、放置せずに納期限前に市区町村の税務窓口(税務課・収税課など)へ相談へ向かうのが鉄則です。状況に応じて「徴収猶予」や「分割納付(分納)」の適用が検討されます。
自治体(市区町村)の窓口で申請できる「徴収猶予」
厚生労働省の案内通り、育児休業中の住民税については市区町村窓口で徴収猶予の相談が可能です(出典: 厚生労働省「育児休業期間中の住民税の徴収猶予」)。猶予が承認されると、一定期間の納付繰り延べや分割納付が認められるケースがあります。
事前に窓口へ赴く際は、スムーズに手続きを進めるために以下の準備を行っておきましょう。
- ☐ 身元確認書類(マイナンバーカード、運転免許証など)
- ☐ 収入状況がわかる書類(直近の給与明細、源泉徴収票など)
- ☐ 育休中であることを証明する書類(育児休業給付金支給決定通知書や休業証明書)
- ☐ 送付された住民税の納付書・通知書(手元にある場合)
- ☐ 認印・通帳・口座お届け印(分割納付口座振替等の手続きに必要な場合あり)
※必要書類は自治体によって異なる場合があるため、訪問前に各市区町村の税務担当課へ電話で確認することをおすすめします。
所得激減や災害時の「減免制度」の適用条件
前年に比べて著しく所得が低下した場合や、災害・病気等の特殊事情がある場合、住民税そのものを減額・免除する「減免制度」を設けている自治体もあります。要件や減免割合は自治体の条例によって異なるため、お住まいの自治体窓口で最新情報を確認してください。
支払いを放置・未納にした場合のペナルティ(延滞金・差し押さえ)
納期限を過ぎて放置すると、日数は追うごとに延滞金が算定されていきます。督促状を無視し続けた場合、最悪のケースでは給与や預貯金などの財産差し押さえ処分へと移行します。支払いが難しいと感じた段階で、速やかに窓口へ連絡を入れることが肝要です。
住宅ローンや各種ローン、その他の借入と重なって家計全体が圧迫されている場合は、日本貸金業協会などの多重債務相談窓口や公的な無料相談の利用も検討しましょう。貸金業法に基づく総量規制の範囲や毎月の返済計画を見直し、無理のない家計再建を図ることが大切です。
育休中の税金を安くする節税テクニックと注意点
育休期間中は世帯全体の年収バランスが大きく変化します。配偶者控除の適用可能性とふるさと納税限度額の変動の2点は、抑えておくべき節税ポイントです。
配偶者の扶養(配偶者控除・配偶者特別控除)に入れるか確認
育児休業給付金は非課税所得であるため、税法上の「合計所得金額」にカウントされません。そのため、その年の給与収入が一定以下であれば、配偶者の年末調整時に「配偶者控除」または「配偶者特別控除」の対象となれる場合があります。該当すれば配偶者側の所得税・住民税負担が軽減されるため、年末調整前に国税庁の案内等で要件をチェックしてみてください。
育休中の「ふるさと納税」は限度額が下がるので注意
ふるさと納税の寄付金控除限度額は、その年の実質所得に応じて算出されます。育休取得によって給与収入が減少した年は、控除を受けられる限度額も比例して低下します。前年と同額の感覚で寄付を行うと、限度額を超えた分が自己負担になってしまう可能性があるため注意が必要です。
復職後の教育資金準備や世帯全体の保険・家計バランスに不安がある場合は、お金のプロであるFP(ファイナンシャルプランナー)の無料相談を活用し、中長期的なマネープランをプロと一緒に見直してみるのも賢い手段です。
育休中の住民税に関するよくある質問(FAQ)
Q. 育休中に住民税が免除されないのはなぜですか?
A. 住民税が「前年1月〜12月」の確定所得に基づいて翌年6月から課税される「前年所得課税」の原則をとっているためです。現在の収入が途絶えていても、前年中に所得があれば支払い義務が発生します。
Q. 育休中の住民税はいくら払う必要がありますか?
A. 前年の所得金額によって異なります。前年年収300万円で年間約12万〜14万円(普通徴収1回あたり約3.0万〜3.5万円)、前年年収500万円で年間約24万〜27万円(普通徴収1回あたり約6.0万〜6.8万円)が目安です。正確な税額は自治体発行の通知書で確認してください。
Q. 育児休業給付金にも住民税はかかりますか?
A. いいえ、育児休業給付金や出生後休業支援給付金は非課税所得です。住民税や所得税の課税対象にならず、翌年の税額計算の基準となる所得にも含まれません。
Q. 育休中の住民税が払えない時はどうすればいいですか?
A. 放置せず納期限前に市区町村の税務担当窓口へ相談してください。要件を満たすことで、徴収猶予や分割納付などの猶予措置が認められる場合があります。
育休中の住民税は、「前年の所得に応じてすでに確定している税金を支払っている」という構造を把握しておくことで、納付書が届いた際の動揺を防ぐことができます。年収別の目安を基に準備を進め、納付が困難な場合は早めに自治体窓口へ相談しましょう。また、スマホ決済アプリを使った納付手順や安全性について詳しく知りたい方は、PayPayやキャッシュレス決済の安全性を徹底調査の記事も合わせてチェックし、支払いをスムーズに進めてみてください。
最終更新日:2026年(制度の適用年度:2026年基準)
監修:1級ファイナンシャル・プランニング技能士監修
📚 参考・出典(編集部が確認した一次ソース)
- mhlw.go.jp (厚生労働省「育児休業期間中の住民税の徴収猶予」)
- soumu.go.jp (総務省「個人住民税」)
- nenkin.go.jp (日本年金機構「育児休業等期間の保険料免除」)
- nta.go.jp (国税庁「非課税とされる給与関係の所得」)
※本記事の作成にあたり、上記の公開情報・一次ソースを確認しています。
🔗 あわせて読みたい関連記事
 育休中のふるさと納税で損しない!控除上限額の計算方法と注意点を徹底解説💡 結論(要点まとめ)育休中のふるさと納税で損をしないための控除上限額の計算方法と注意点を解説。育児休業給付金や出産手当…
 バイタリフトRFが充電できない時の確認手順と修理の目安💡 結論(要点まとめ)パナソニックのバイタリフトRF(EH-SR85)が充電できない時の確認手順を公式取扱説明書に基づき…
 医療費控除の明細書へ領収書を転記する手順|人・病院ごとにまとめる効率的な書き方💡 結論(要点まとめ)医療費控除の明細書は領収書を1枚ずつ転記する必要はありません。国税庁ルールに則り「受診者×病院・薬…
 EcoFlowの注文・配送状況を確認する手順と追跡が動かないときの対処法💡 結論(要点まとめ)EcoFlow製品の注文・配送状況を確認する手順を整理。公式追跡ツールの使い方から、ヤマト運輸で「…
 ビューティガレージの返品申請手順|7日以内の連絡先と自己都合の条件💡 結論(要点まとめ)ビューティガレージ(BEAUTY GARAGE)の返品申請手順を公式規約に基づき整理。到着後7日以…
 パナソニックのスチーマーをお手入れする手順と白いくず・臭いへの対処💡 結論(要点まとめ)パナソニック製スチーマーのお手入れ手順と、型番別の取扱説明書の確認方法を解説。使用後の冷却・排水の…
🧰 お困りごとの解決に



最近更新した記事
 パナソニック美顔器の返品申込手順|公式通販の未開封8日ルールと全額返金キャンペーンの違いパナソニックの美顔器を公式通販Panasonic Store Plusで返品する手順を整理。未開封で到着後8日以内という…
 フィリップス公式ストア楽天市場店で返品はできる?キャンセル条件と初期不良窓口💡 結論(要点まとめ)フィリップス公式ストア楽天市場店の返品・交換ルールを整理。自己都合返品の可否や注文直後のキャンセル…
 MTG公式通販の美顔器は返品できる?自己都合の可否と初期不良の交換条件💡 結論(要点まとめ)MTG公式通販で購入した美顔器(ReFa等)の返品・交換条件を整理。自己都合(イメージ違い・未開封…
 UGREEN公式ストアの返品・返金手順と条件|試用後の対応や注意点💡 結論(要点まとめ)UGREEN日本公式ストアの返品・返金ルールを整理。試用後返品の条件や送料を公式規定で確認するポイ…
 ヤーマンの保証期間を確認する方法と手元に保証書がない時の対処手順💡 結論(要点まとめ)ヤーマン製品の保証期間を確認する方法を解説。基本の1年保証や公式通販限定の1年6か月延長保証の確認…