💡 結論(要点まとめ)
【2026年最新】扶養内(専業主婦・パート)でiDeCoを始めるべきかを徹底解説!「所得税ゼロだと節税効果なし?」「手数料負けする?」「106万・130万の壁は下がらない?」といった疑問を公式データに基づき解消。新NISAとの比較や損益分岐
この記事でわかること
- 専業主婦がiDeCoをやっても意味がないって本当ですか?
- iDeCoにかけるお金で『106万円・130万円の社会保険の壁』を超えずに済みますか?
- パート収入が年収103万円を超えた場合、iDeCoはやるべきですか?
非課税の扶養内主婦はiDeCoの所得控除がなく手数料負けしやすいため、資金が自由に引き出せる新NISAが優先です。パート年収103万円を超えて所得税が課される場合は、iDeCoの節税効果が得られます。
【結論】扶養内の主婦にiDeCoは必要?やるべき人とやめるべき人の判断基準
年収103万円以下で所得税や住民税が発生していない扶養内主婦は、iDeCo(個人型確定拠出年金)の一番の強みである「所得控除」を受けられません。毎月の口座管理手数料が発生するため、手数料分だけ損をする「手数料負け」の状態に陥る場面が見られます。そのため、まずは資金を自由に引き出せて手数料がかからない新NISAを優先する流れが一般的です。
一方、パート収入が103万円を超えて所得税を納めている場合は、iDeCoの掛金が全額所得控除の対象となり、節税効果が出てきます。自身の働き方や世帯の状況に合わせて、次の基準で判断してみるのが確実です。
- パート年収103万円以下(非課税):節税効果が得られないため、まずは新NISAのつみたて投資枠を優先するのが無難です。
- パート年収103万円超(課税):所得控除によって税負担を軽くできるため、iDeCoの導入を検討する価値が高まります。
- 60歳まで使わない老後資金を作りたい:強制的に資金を鍵かけて残したい場合は、専業主婦でもiDeCoを活用する選択肢があります。
- 教育費や生活費など数年以内に使う可能性がある:60歳まで引き出せないリスクを避けるため、新NISAなど柔軟に引き出せる口座を選びます。
所得税・住民税を払っていない主婦は節税効果なし
iDeCoの掛金は「小規模企業共済等掛金控除」という制度を通じて、年間の課税所得から全額差し引かれます。しかし、専業主婦や年収103万円以下のパート主婦は給与所得控除や基礎控除の範囲内に収まるため、元々所得税や住民税が課されていません。差引対象となる税金が存在しないため、いくら掛金を拠出しても節税メリットは生まれません。
節税にならなくてもiDeCoをおすすめできる人の条件
所得控除のメリットが得られなくても、iDeCoには「運用益が非課税になる」「受取時に退職所得控除などの税制優遇がある」といった特徴があります。家計に十分な余力があり、自分の意思だけでは老後資金を使いたくなってしまうタイプの人や、老後専用の口座として割り切って資産を作りたい場合は、専業主婦であっても活用を視野に入れられます。
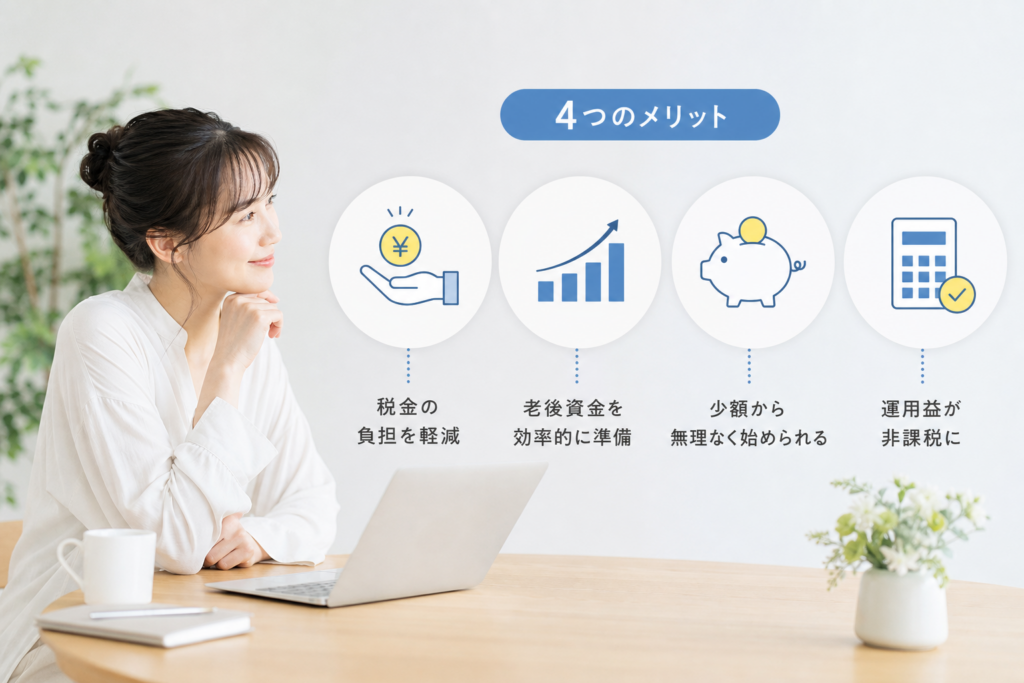
扶養内で働く主婦がiDeCoを利用する4つのメリット
課税対象となるパート主婦であれば所得控除による税負担の軽減が期待でき、専業主婦であっても運用益の非課税措置や資産の保護といった形で制度の恩恵を享受できます。
1. 課税されているパート主婦なら所得税・住民税が軽減される
年収103万円を超えて所得税が課されている場合、iDeCoの掛金は全額が所得控除の対象です。国税庁の定める税制に基づき、例えば月1万円(年間12万円)を拠出した場合、所得税率5%・住民税率10%の世帯であれば年間約18,000円の税金負担が抑えられます。実際の軽減額は住宅ローン控除や医療費控除など他の控除適用状況によって変動するため、詳細は厚生労働省「iDeCoの概要」や国税庁の公表資料で確認してください。
2. 運用益(利息・分配金)が全額非課税で効率的に増やせる
通常の特定口座などで投資信託を運用した場合、利益に対して20.315%の税金が課されます。しかしiDeCoの運用口座内で得た分配金や売却益には一切課税されません。専業主婦で拠出時の節税効果が得られない場合であっても、この運用益非課税の恩恵は等しく受けられます。
3. 受取時にも公的年金等控除・退職所得控除が使える
資産を一時金としてまとめて受け取る場合は「退職所得控除」、年金形式で分割受給する場合は「公的年金等控除」の対象になります。個人の所得状況や受け取り開始年齢に応じた控除枠が設定されているため、受取時の税負担も低く抑えられます。
4. 差し押さえ禁止財産として老後資金が確実に守られる
確定拠出年金法第32条により、iDeCoの給付を受ける権利は差し押さえが原則禁止されています。事業の破綻や家計の万が一の窮地においても、老後の生活を守るための資産として法的に保護される仕組みが整っています。
扶養内主婦が知っておくべきiDeCoの5つのデメリット・注意点
収入が少ない状態での利用にはメリットだけでなく、特有のコストや制限が存在します。契約後に思わぬ不利益を被らないよう、事前にリスクを押さえておく必要があります。
1. 収入がない・少ないと「所得控除」のメリットが得られない
前述の通り、自身が税金を納めていない状態では所得控除のメリットを活用できません。「iDeCo=節税」というイメージのみで判断せず、自分が課税世帯か非課税世帯かを把握することが第一歩です。
2. 毎月の口座管理手数料で手数料負けのリスクがある
iDeCoでは加入時や口座維持に対して一定の手数料がかかります。加入時の初回手数料2,829円に加え、運用中も毎月最低171円(年間2,052円)が口座から引き落とされます。
なお、国民年金基金連合会が公表している広報資料によると、2027年1月26日引落分より掛金拠出時の手数料が「105円/回」から「月額120円」へ改定される予定です。これにより最安のネット証券を利用した場合でも毎月の維持費は月額186円(年間2,232円)へ変更されます。所得控除を受けられない専業主婦の場合、運用益がこの手数料を下回ると資産が目減りする「手数料負け」が発生する点に注意が必要です。
3. 原則60歳まで資金を引き出せない(中途解約不可)
iDeCoは老後の公的年金を補完する目的で作られた制度のため、病気や災害など法で定められた極めて限定的な解約要件を満たさない限り、原則として60歳まで資産を取り出せません。子どもの進学資金や住宅ローンの繰り上げ返済など、中期的な支出に対応できない点は留意すべき制約です。
4. 受取時に課税対象となる可能性がある(退職金との枠調整)
一時金で受け取る際の「退職所得控除」は、配偶者の退職金や自身の他の退職金と同一年や近い時期に重複して受け取ると、控除枠が共有されて税負担が発生する場合があります。受取時期をずらすなどの出口戦略が必要になるケースがあります。
5. 扶養の条件(106万円・130万円の壁)はiDeCoで下げられない
iDeCoの掛金を出しても、社会保険の扶養から外れるかどうかを決める年収基準を下げることはできません。この誤解については次のセクションで詳細に整理します。
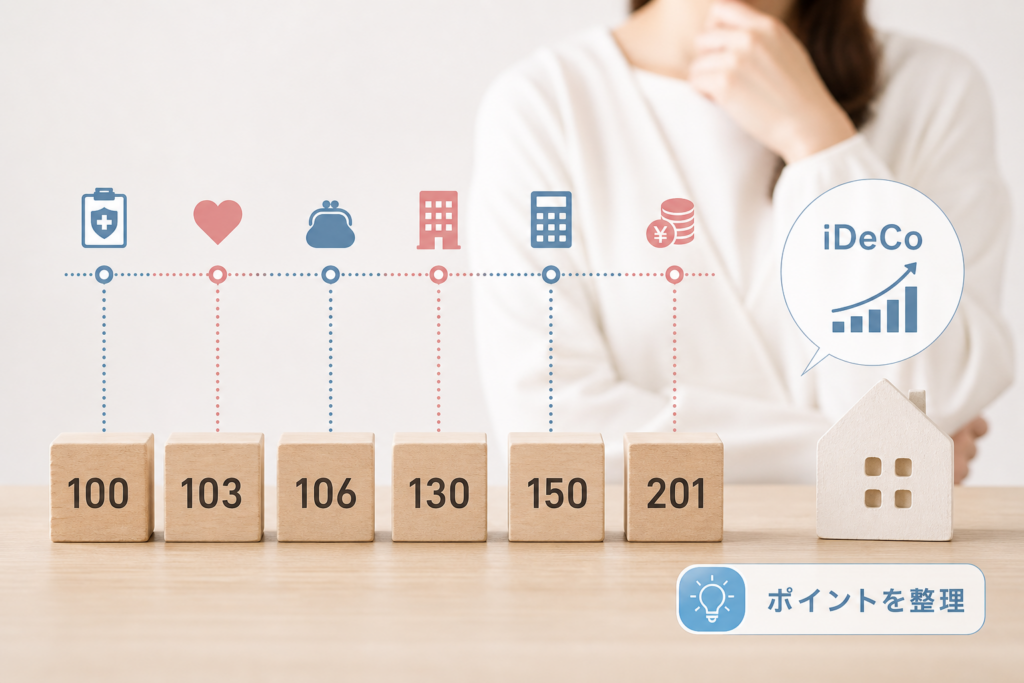
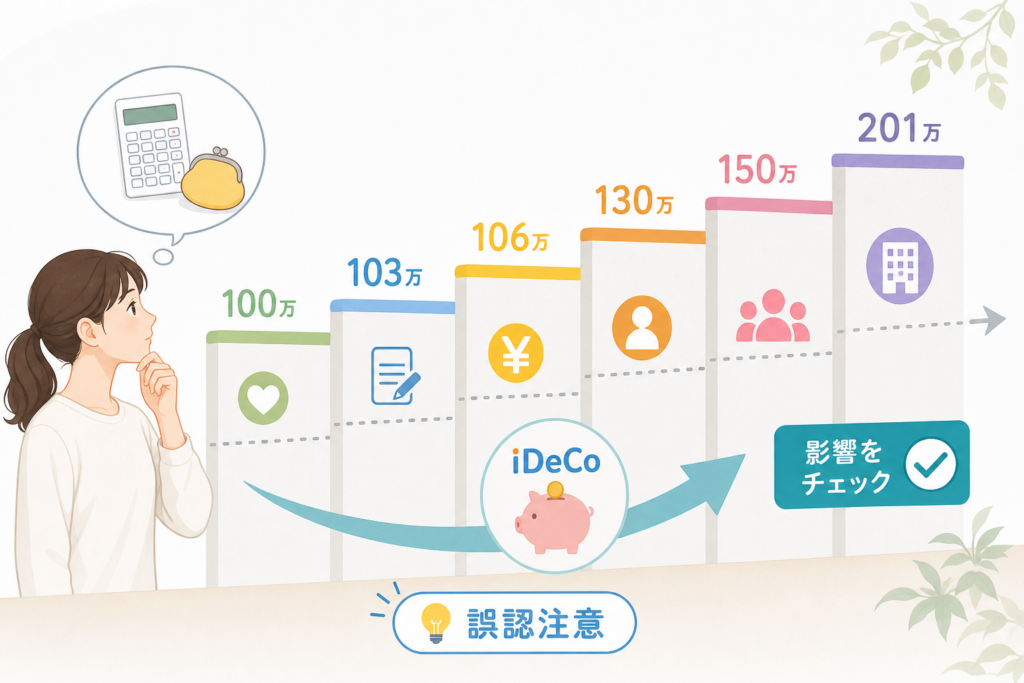
誤認注意!「年収の壁」とiDeCoの関係(100万・103万・106万・130万・150万・201万)
税金計算上の年収と、社会保険(厚生年金・健康保険)加入の判定基準となる年収は計算基準が大きく異なります。「iDeCoの掛金を使えば社会保険の壁を回避できる」という認識は誤りです。
年収別(100万/103万/106万/130万/150万超)iDeCo最適度判定表
| 年収の目安 | 税金・社会保険の状況 | iDeCoでの調整可否 | iDeCoの最適度 |
|---|---|---|---|
| 100万円以下 | 住民税・所得税ともに非課税。社会保険も扶養内。 | 不可(調整不要) | 低い(新NISAを優先) |
| 103万円以下 | 所得税非課税。住民税が一部発生する場合あり。 | △ 住民税の圧縮効果が出る場合あり | 低い(新NISAを優先) |
| 106万円以上 | 大企業等で働く場合、社会保険の加入義務が発生。所得税・住民税も発生。 | × 社会保険は不可 ○ 所得税・住民税は節税可能 |
中〜高(所得控除の恩恵あり) |
| 130万円以上 | すべての事業所で社会保険の扶養から外れる。 | × 社会保険は不可 ○ 所得税・住民税は節税可能 |
高い(税負担が大きいため効果的) |
| 150万〜201万円未満 | 夫側の配偶者特別控除が徐々に縮小。妻本人の税金も増加。 | × 配偶者特別控除の年収判定は不可 ○ 妻本人の所得税・住民税は節税可能 |
高い(自身の税負担軽減に貢献) |
住民税・所得税の壁(100万・103万・150万・201万)と夫の配偶者控除
100万円や103万円といった税金の壁は「課税所得」をベースに判定されます。iDeCoの所得控除を活用することで自分自身の課税所得を抑え、所得税や住民税の負担を軽減させる使い方は有効です。
なお、配偶者(夫)の税負担を減らす「配偶者特別控除」は、妻の年収150万円まで満額(38万円)適用され、201万6千円未満まで段階的に逓減していきます。ただし、この夫側の配偶者特別控除の判定に用いる妻の年収(合計所得金額)は、iDeCoの小規模企業共済等掛金控除を差し引く前の金額で判定されます。iDeCoを始めても夫側の配偶者特別控除の適用枠が広がるわけではない点に注意が必要です。
社会保険の壁(106万・130万):iDeCoの控除で社会保険加入は回避できない
厚生労働省の規定および日本年金機構の標準報酬月額の算定ルールにおいて、社会保険の扶養判定は「総支給額(交通費や一部手当を含む見込み年収)」で行われます。iDeCoの掛金控除はあくまで「所得税・住民税の計算」でのみ適用されるため、iDeCoに月数万円拠出しても、社会保険判定用の年収(106万円や130万円)を下げることは不可能です。
ここでiDeCoを利用すると、年間12万円(月1万円)拠出した場合は所得税・住民税を約1.8万円減らせるため「税金の手取り減」は一定程度カバーできますが、社会保険料自体の天引き額は変化しません。106万円を超えて働く場合は、手取りを維持するために年収125万〜130万円程度までしっかり働くか、社会保険加入による将来の厚生年金受給額増加というメリットを踏まえて働き方を設計することが求められます。
【比較】扶養内主婦はiDeCoと「新NISA」どちらを優先すべき?
資産運用の手段としてiDeCoと新NISAで迷った場合、制度の柔軟性と手数料構造の違いから、多くの扶養内主婦にとって新NISAが第一選択となります。
資金の自由度と節税メリットのバランス比較表
| 比較項目 | iDeCo | 新NISA(つみたて投資枠など) |
|---|---|---|
| 資金の引き出し | 原則60歳まで不可 | いつでも自由に売却・出金可能 |
| 掛金の所得控除 | あり(課税所得がある場合のみ有効) | なし |
| 運用益の扱い | 非課税 | 非課税 |
| 口座管理手数料 | 年2,052円〜(2027年以降は年2,232円〜見込み) | 完全無料(金融機関による) |
| 受取時の課税 | 退職所得控除・公的年金等控除枠を超えると課税 | 売却益は無制限で完全非課税 |
| 年間の投資上限 | 年27.6万円(専業主婦・第3号被保険者の場合) | 年360万円(生涯1,800万円) |
迷ったら「新NISA」から始めるべき理由
非課税または年間数千円程度の所得税しか払っていない扶養内主婦の場合、iDeCoを選んでも節税額はわずかです。そのわずかな節税額のために「60歳まで引き出せない」「毎月171円以上の手数料が発生する」という制限を負うのは合理的とは言えません。
新NISAであれば口座維持手数料が無料であり、子どもの教育費、車の買い替え、急な医療費など必要なタイミングでいつでも資金を取り出せます。まずは新NISAのつみたて投資枠で月数千円〜数万円の運用に慣れ、将来的にパートの勤務時間を増やしてしっかりと所得税を納めるようになってからiDeCoを追加で導入するのが順当なステップです。
専業主婦・パート主婦がiDeCoを始める際の失敗しない手順と運用ポイント
慎重に検討したうえでiDeCoの口座開設を進める場合は、無駄なコストを徹底的に排除し、無理のない金額設定で運用を始めることが成功のポイントです。
手順1:手数料が最安水準の金融機関を選ぶ
iDeCoの運営管理機関(証券会社や銀行)によって、毎月発生する手数料には大きな開きがあります。一部の都市銀行や地域金融機関では、毎月の基本手数料に加え200円〜400円程度の手数料が上乗せされることがあります。
毎月の上乗せ手数料を0円に設定しているSBI証券や楽天証券、マネックス証券などの主要ネット証券を選択するのが鉄則です。手数料の差は数十年単位で数万円〜十数万円の差となって資産に残るため、必ず各社の公式サイトで口座管理手数料の条件を確認してください。
手順2:元本確保型と低コストインデックスファンドを正しく理解する
iDeCoで選べる商品は大きく分けて「元本確保型(定期預金や保険)」と「投資信託」の2種類です。
- 元本確保型:元本割れのリスクはありませんが、現在の超低金利下では利息がほぼつきません。非課税パート主婦がこれを選ぶと、毎月の口座管理手数料だけが引き落とされて確実に資産が減っていくため注意が必要です。
- インデックスファンド(投資信託):全世界株式や全米株式など、市場全体に分散投資するタイプです。信託報酬(運用管理費用)が年0.1%前後と極めて低い商品を選ぶことで、長期的な成長を享受しやすくなります。
iDeCoや新NISAはあくまで家計の余裕資金で運用するものです。生活費の不足をカードローンやリボ払いで補いながら積立投資を行うことは本末転倒であり、金利負担で家計が悪化するリスクがあります。返済や借入に不安を抱えている方は、一人で抱え込まずに日本貸金業協会「貸金業相談・紛争解決センター」や消費生活センターなどの公的相談窓口へ相談してください。
iDeCoと主婦の扶養に関するよくある質問(FAQ)
専業主婦がiDeCoをやっても意味がないって本当ですか?
節税のみを目的とする場合は意味が薄くなります。専業主婦は所得税・住民税を納めていないため、拠出時の所得控除が使えません。ただし「運用益が非課税になる」「受取時に一定の控除がある」というメリットは残ります。手数料負けのリスクや60歳までの拘束を考慮すると、まずは手数料無料で自由に資金を引き出せる新NISAを優先するほうが使い勝手が良いと言えます。
iDeCoにかけるお金で「106万円・130万円の社会保険の壁」を超えずに済みますか?
超えずに済むことはありません。社会保険(厚生年金・健康保険)の扶養判定に使われる年収は、勤務先から支払われる「給与の総支給額」です。iDeCoの所得控除は税金(所得税・住民税)の計算でのみ適用される仕組みであるため、社会保険の年収判定を下げる効果はありません。
パート収入が年収103万円を超えた場合、iDeCoはやるべきですか?
年収103万円を超えて所得税が発生している場合は、所得控除による節税効果が生まれるため検討の余地があります。例えば年間12万円拠出して約18,000円の節税になる場合、年間の口座維持手数料(約2,000円〜2,200円程度)を大きく上回るメリットが得られるため、加入する合理性が高まります。
主婦がiDeCoを始める場合、毎月の掛金はいくらからいくらまで設定できますか?
国民年金の第3号被保険者(専業主婦や扶養内パート主婦)の場合、毎月の拠出下限額は5,000円、上限額は月23,000円(年額276,000円)です。1,000円単位で自由に変更設定できます。
本記事は厚生労働省「iDeCoの概要」、国税庁「タックスプランニング」、国民年金基金連合会の公表資料などの公式情報に基づき、編集部が中立的な立場から整理・執筆しています。税制や社会保険の適用要件、制度改定に伴う手数料は今後変更される可能性があるため、実際の導入や働き方の見直しにあたっては、必ず厚生労働省公式サイトや管轄の税務署・年金事務所で最新情報をご確認ください。
📚 参考・出典(編集部が確認した一次ソース)
- 厚生労働省 iDeCo(個人型確定拠出年金)の概要 (mhlw.go.jp)
- 国税庁 基礎控除・配偶者控除・小規模企業共済等掛金控除 (nta.go.jp)
- 日本年金機構 社会保険の適用拡大と扶養認定基準 (nenkin.go.jp)
- 国民年金基金連合会 iDeCo手数料改定等に関するお知らせ (npfa.or.jp)
※本記事の作成にあたり、上記の公的機関・一次ソースの情報をもとに最新の法律・規約を確認しています。
🔗 あわせて読みたい関連記事
 在宅ワークで主婦が安全な求人を選ぶ見分け方!詐欺の手口と安全サイト💡 結論(要点まとめ)【2026年最新】主婦が在宅ワークで安全な求人を見分ける5つのポイントを徹底解説!国民生活センター…
 【2026年】106万・130万の壁はどう変わる?パート主婦の扶養変更点と損しない働き方💡 結論(要点まとめ)【2026年最新】パート主婦に関わる「106万円の壁」「130万円の壁」の法改正ポイントを徹底解説…
 バイタリフトRFが充電できない時の確認手順と修理の目安💡 結論(要点まとめ)パナソニックのバイタリフトRF(EH-SR85)が充電できない時の確認手順を公式取扱説明書に基づき…
 医療費控除の明細書へ領収書を転記する手順|人・病院ごとにまとめる効率的な書き方💡 結論(要点まとめ)医療費控除の明細書は領収書を1枚ずつ転記する必要はありません。国税庁ルールに則り「受診者×病院・薬…
 EcoFlowの注文・配送状況を確認する手順と追跡が動かないときの対処法💡 結論(要点まとめ)EcoFlow製品の注文・配送状況を確認する手順を整理。公式追跡ツールの使い方から、ヤマト運輸で「…
 ビューティガレージの返品申請手順|7日以内の連絡先と自己都合の条件💡 結論(要点まとめ)ビューティガレージ(BEAUTY GARAGE)の返品申請手順を公式規約に基づき整理。到着後7日以…
🧰 お困りごとの解決に



最近更新した記事
 パナソニック美顔器の返品申込手順|公式通販の未開封8日ルールと全額返金キャンペーンの違いパナソニックの美顔器を公式通販Panasonic Store Plusで返品する手順を整理。未開封で到着後8日以内という…
 フィリップス公式ストア楽天市場店で返品はできる?キャンセル条件と初期不良窓口💡 結論(要点まとめ)フィリップス公式ストア楽天市場店の返品・交換ルールを整理。自己都合返品の可否や注文直後のキャンセル…
 MTG公式通販の美顔器は返品できる?自己都合の可否と初期不良の交換条件💡 結論(要点まとめ)MTG公式通販で購入した美顔器(ReFa等)の返品・交換条件を整理。自己都合(イメージ違い・未開封…
 UGREEN公式ストアの返品・返金手順と条件|試用後の対応や注意点💡 結論(要点まとめ)UGREEN日本公式ストアの返品・返金ルールを整理。試用後返品の条件や送料を公式規定で確認するポイ…
 ヤーマンの保証期間を確認する方法と手元に保証書がない時の対処手順💡 結論(要点まとめ)ヤーマン製品の保証期間を確認する方法を解説。基本の1年保証や公式通販限定の1年6か月延長保証の確認…