💡 結論(要点まとめ)
【2026年最新】パート主婦に関わる「106万円の壁」「130万円の壁」の法改正ポイントを徹底解説!106万円の賃金要件撤廃(週20時間基準へ一本化)や新設される「保険料調整制度」の実情、手取りを減らさない働き方のコツを分かりやすく網羅して
この記事でわかること
- 2026年に106万円の壁が撤廃されると、パート全員が社会保険加入になりますか?
- 週20時間以上働くと、いくらから社会保険料が引かれますか?
- 130万円の壁を超えてしまったらすぐに扶養から外れますか?
2026年10月をめどに106万円の壁の「賃金要件」が撤廃され、社会保険の加入基準は「週20時間労働」へ一本化されます。130万円の壁自体は残るものの、一時的な収入増に対する扶養継続の特例措置など柔軟な運用が進められています。
- 賃金要件(月額8.8万円/年収106万円)が廃止:今後は「週20時間以上勤務」が主な焦点になります。
- 企業規模要件も順次拡大:従業員51人以上の枠組みが段階的に撤廃され、小規模事業者へも順次適用予定です。
- 手取り急減の緩和策(保険料調整制度):事業主負担を国が支援し、急激な手取り減を緩和する仕組みが導入されます。
「106万の壁 2026 撤廃」と調べてこのページに辿り着いた方向けに、厚生労働省の公表資料や制度改正の動向に基づき、パート主婦の方々へ及ぶ影響をわかりやすく整理しました。いくら稼ぐかだけでなく、週に何時間働くかという視点で今後の働き方を考えるヒントをまとめています。
【2026年最新】106万・130万の壁はどう変わる?パート主婦に影響する変更点まとめ
106万円という「年収額」の目安自体は撤廃される方向ですが、「週20時間以上働くかどうか」という条件は引き続き残ります。130万円の壁は原則として維持されつつも、繁忙期などの不定期な増収に対するサポート体制が整えられています。
2026年106万円の壁「賃金要件廃止」でどうなる?
従来の仕組みでは、「月額8.8万円以上(年収換算で約106万円)」という賃金要件と「週20時間以上」という労働時間要件の双方を満たす場合に社会保険へ加入するルールでした。2026年10月をめどに、この賃金要件が廃止される見通しです。
厚生労働省の公表資料によれば、全国的に最低賃金が引き上げられた結果、時給1,023円で週20時間(年間1,040時間程度)勤めた場合の年収は約106.4万円に達します。つまり、週20時間以上働けば自然と年収106万円前後に届くケースが増えたため、金額の要件を個別に設ける必要性が小さくなったと説明されています。
抑えておくべきポイントは、「週20時間」という労働時間の基準は撤廃されない点です。金額の多寡ではなく「週あたりの労働時間」が、扶養にとどまるかどうかの主な判断基準となります。
130万円の壁はそのまま?一時的増収の特例と変更点
配偶者の扶養(第3号被保険者)から外れる基準である130万円の壁は、基準額そのものが直ちに撤廃されるわけではありません。ただし、事情に応じた柔軟な運用が進められています。
- 人手不足による繁忙期の残業などで一時的に年収130万円を超えた場合、事業主の証明を添えることで最長2年連続まで扶養にとどまれる特例措置がある
- 2026年4月以降、契約上130万円未満であることが明確なケースにおける扶養認定の手続きがスムーズになる予定
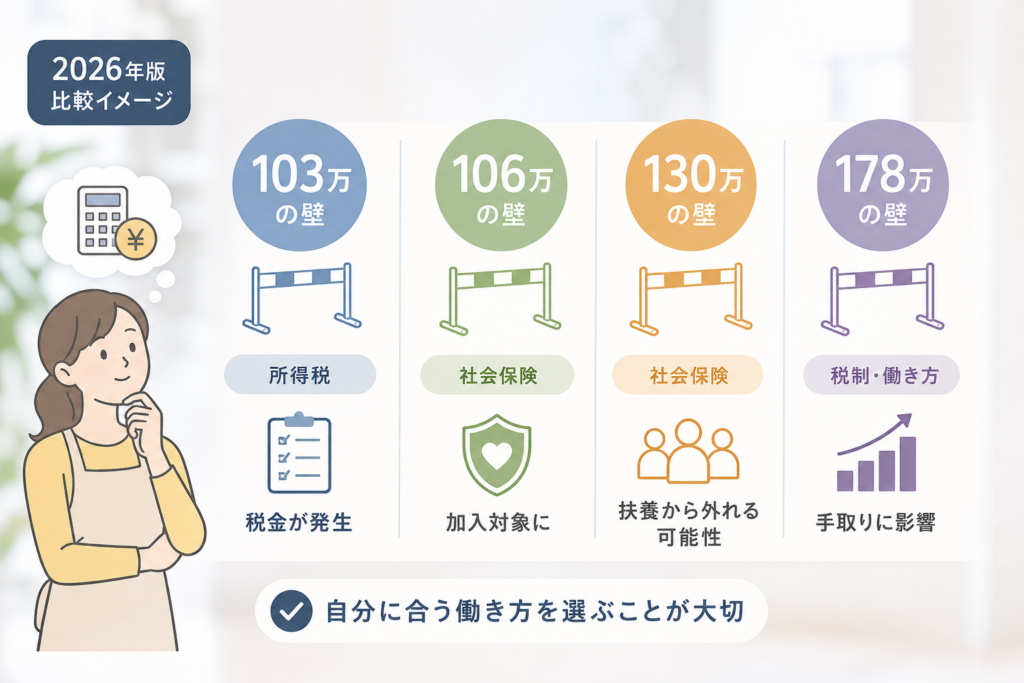
2026年パート社会保険適用の変更点比較表(103万・106万・130万・178万案の壁)
「年収の壁」には、税金(所得税など)に関係するものと、社会保険(健康保険・厚生年金)に関係するものの2種類が存在します。両者の仕組みを整理しておくことが、シフト調整の失敗を防ぐ鍵です。
税金の壁(103万・178万案)と社会保険の壁(106万・130万)の違い
103万円や引き上げ議論のある178万円案は「所得税」に関する基準です。これらを超えた場合でも税金は超過分に対して段階的に課されるため、手取りが急激に減るわけではありません。一方、106万円や130万円は「社会保険料」に関する基準であり、条件を満たすと給与全体から保険料が引かれるため、手取り額の変化が大きくなりやすい特徴があります。
| 壁の種類 | 関係する制度 | 2026年時点の状況・見通し |
|---|---|---|
| 103万円の壁 | 所得税(本人) | 基礎控除等の見直しに関する議論が進行中 |
| 106万円の壁 | 社会保険加入(賃金要件) | 2026年10月めどに廃止、週20時間要件へ集約 |
| 130万円の壁 | 社会保険上の扶養(第3号被保険者) | 基準は維持、一時的増収の特例や申請手続きを緩和 |
| 178万円の壁(案) | 所得税(基礎控除等引き上げ案) | 税制改正に関する国会・政府の動向を要確認 |
企業規模要件(51人以上)の段階的廃止スケジュール
社会保険の適用対象は、勤務先の厚生年金被保険者数(企業規模)によっても段階的に拡大されています。この企業規模要件も将来的に撤廃される工程が示されています。
- 現行:従業員51人以上の企業が対象
- 2027年10月:従業員36人以上へ拡大
- 2029年10月:従業員21人以上へ拡大
- 2032年10月:従業員11人以上へ拡大
- 2035年10月:企業規模要件を全廃(1人以上の事業所へ適用)
厚生労働省の年金制度改正構想では、事業所の規模に関わらず働く人を広く保護する観点から、規模要件を無くしていく方針が明記されています。現在は少人数の職場で扶養内に収まっている方も、年数の経過とともに順次対象となる可能性があります。
扶養を外れると手取りはいくら減る?106万・130万の「手取り」シミュレーション
社会保険に加入すると、給与収入のおよそ14〜15%が健康保険料・厚生年金保険料として天引きされます。年収110万〜120万円台では、年間で15万〜18万円ほど手取り額が減るケースが一般的です。
年収別(100万・115万・130万・150万)の手取り概算比較
週20時間以上働き社会保険に加入した場合と、扶養枠内に収めた場合の手取りの差を概算で表にまとめました。
| 総支給年収 | 社会保険の加入状況 | 概算保険料負担(年間) | 手取り額の目安(年間) |
|---|---|---|---|
| 100万円 | 扶養内(未加入) | 0円 | 約100万円 |
| 115万円 | 加入(週20時間以上) | 約16万〜17万円 | 約97万〜98万円 |
| 130万円 | 加入(週20時間以上) | 約18万〜19万円 | 約110万〜111万円 |
| 150万円 | 加入(週20時間以上) | 約21万〜22万円 | 約125万〜127万円 |
※上記数値は概算であり、住んでいる地域(介護保険料率や住民税率)や家族構成によって変動します。
年収105万円 vs 年収110万円(手取り逆転の仕組み)
注意したいのは「年収が106万円以下なら大丈夫」と思い込むリスクです。賃金要件が廃止されると、年間収入額ではなく「週あたりの所定労働時間」で判定されるようになります。そのため時給の上昇に伴い、年収105万円程度であっても週20時間以上の契約であれば社会保険の対象になります。
40代パートAさんのケース:時給1,100円・週20時間勤務で年収約114万円。「年収106万円を大幅に超えていないから少しの負担で済む」と考えていたところ、週20時間要件により社会保険加入の対象に。給与天引きにより一時的に手取りが減少し、家計繰りに焦りを感じたという事例もあります。事前契約時間の確認が不可欠です。
日本年金機構の案内資料によれば、厚生年金へ加入することは目先の手取り減少を伴う一方で、将来受け取る老齢厚生年金の額が増えるほか、万が一の障害や死亡の際の保障が手厚くなる側面もあります。
2026年10月スタートの「保険料調整制度」で手取り激減は防げる?
新たに創設される「保険料調整制度」は、短時間労働者が新たに社会保険へ加入した際、企業が本人分の保険料負担を一部支援した場合に国が一定期間助成を行う仕組みです。
これにより、加入直後の手取りの急激な減額を和らげる狙いがあります。ただし、勤務先がこの支援策を活用するかどうかは事業者側の判断に委ねられるため、自身の勤務先の人事・総務窓口にて導入計画を直接確認するのが確実な手順です。
【パート主婦向け】2026年以降に損しないための働き方パターン3選
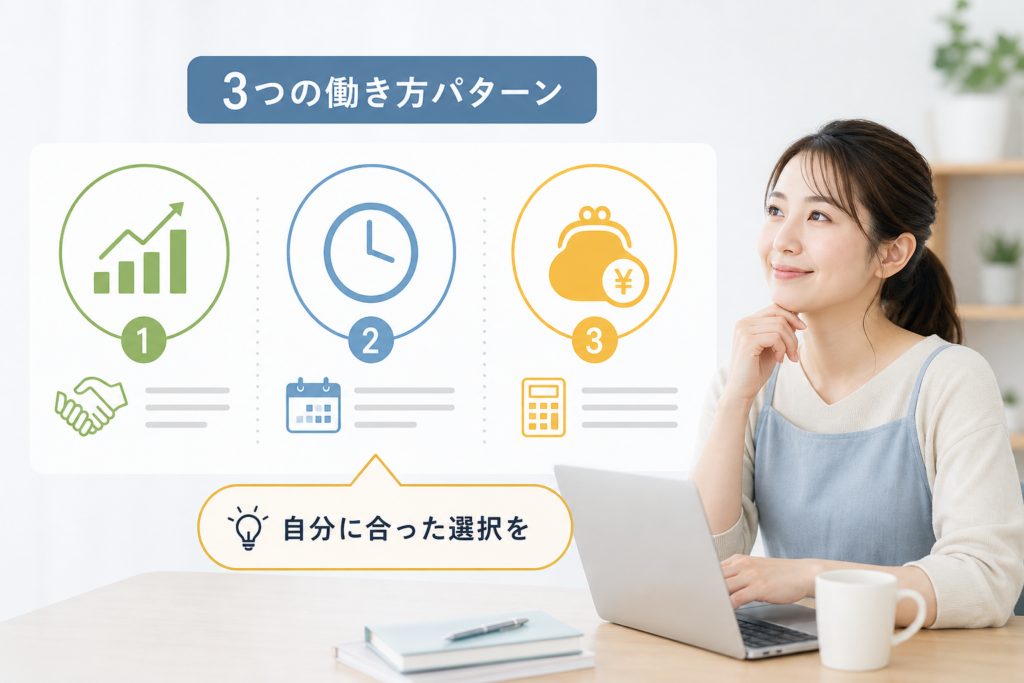
手取りの確保を第一優先にするのか、将来の年金増や社会保障の充実を目指すのかにより、適した働き方は異なります。主な3つのスタイルを以下に整理します。
パターン①:扶養内に収めるなら「週19時間以下」に抑える
社会保険の加入を避け扶養内に留まりたい場合は、契約上の労働時間を週19時間以下(月間80時間程度)に調整することが基本になります。ただし、残業などで実労働時間が一時的に週20時間を超えた場合の扱いについては、事前にシフト管理者へ確認を取っておく必要があります。
パターン②:社会保険に入り「将来の年金受給額」を増やす
月々の手取りは減少するものの、厚生年金保険料を納めることで将来貰える年金額を上乗せする選択です。病気やケガで長期間働けなくなった際の「傷病手当金」や「出産手当金」といった公的セーフティネットを受けられる点が大きなメリットです。
パターン③:手取り減をカバーする「週25時間以上」までしっかり働く
社会保険料の天引き分をカバーできるよう、意図的に勤務時間を増やして年収150万円以上などを目指すスタイルです。週25〜30時間程度まで就労時間を伸ばせれば、保険料を引かれた後でも扶養内にいた頃より手取り額を増やしやすくなります。
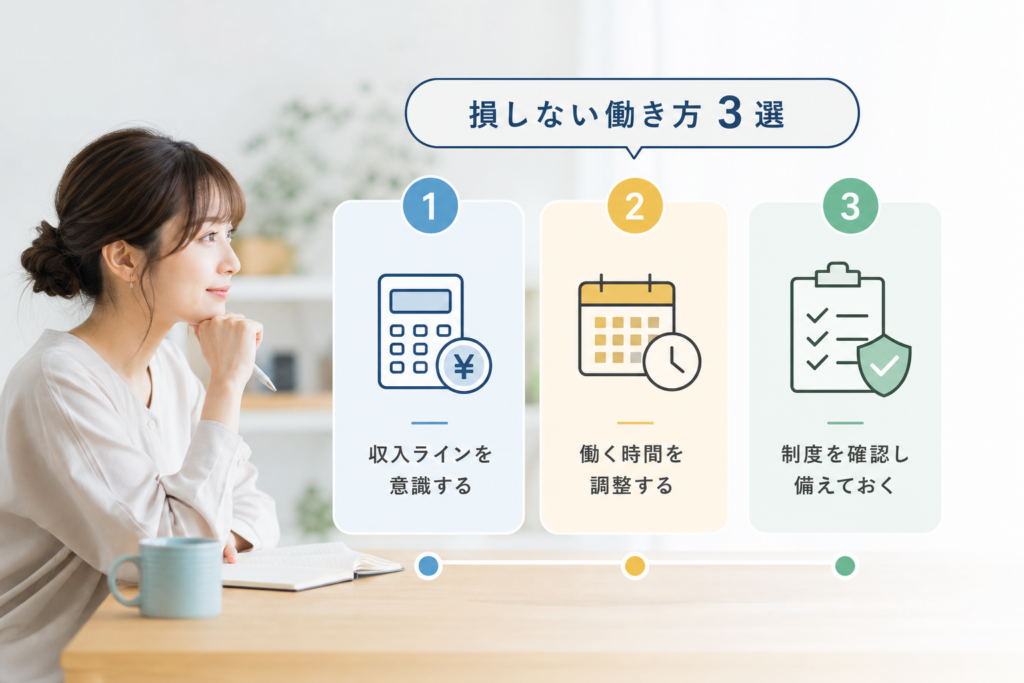
- 現在の雇用契約書を確認し、「週の所定労働時間」と「時給」を把握する
- 毎月必要な手取り額と、将来の保障(年金・傷病手当など)の優先順位を家族で話し合う
- 勤務先の担当部署へ、企業規模要件の適用時期や保険料調整制度の対応予定を問い合わせる
扶養から外れるメリット・デメリット徹底比較
扶養を外れることは負担増だけを意味するわけではありません。短期的な収支と長期的保障の双方をバランスよく比較することが大切です。
【メリット】将来もらえる厚生年金が増える・病休時の傷病手当金がつく
- 老齢基礎年金(国民年金)に加え、老齢厚生年金が将来受給できる
- 業務外の病気やケガで休業した際、直近の標準報酬月額に応じた傷病手当金が給付される場合がある
- 出産時に出産手当金の給付対象となる場合がある
【デメリット】毎月手取り額が減る・配偶者の家族手当対象から外れる場合がある
- 毎月の給与から健康保険料・厚生年金保険料(および介護保険料)が引かれる
- 配偶者の勤め先で設定されている「家族手当」や「配偶者手当」の支給基準から外れる可能性がある
- 確定申告や年末調整における配偶者特別控除の控除額が変動する場合がある
| 比較項目 | 扶養枠内での就労 | 扶養枠外での就労(社会保険加入) |
|---|---|---|
| 月々の手取り | 額面通りに近い(減額が少ない) | 保険料分(約14〜15%)が減額 |
| 将来の年金構造 | 国民年金(第3号被保険者)のみ | 国民年金+厚生年金の2階建て |
| 医療・休業保障 | 傷病手当金の支給なし | 条件を満たせば傷病手当金・出産手当金あり |
| 配偶者手当(会社独自) | 対象になりやすい | 基準を超えて対象外になる場合あり(要就業規則確認) |
家庭の事情や健康状態によって最適な判断は異なります。目先の手取り額の確保が必要な時期なのか、長期的なキャリアや保障を築く時期なのかを見極めて検討を進めてみてください。
2026年の扶養変更点に関するよくある質問(FAQ)
2026年に106万円の壁が撤廃されると、パート全員が社会保険加入になりますか?
全員が対象になるわけではありません。賃金要件が撤廃された後も「週の所定労働時間20時間以上」という条件は存続するため、週20時間未満で勤めている方は扶養枠にとどまることが可能です。
週20時間以上働くと、年収がいくらでも社会保険料が引かれますか?
2026年10月以降の制度改正後は、週20時間以上の勤務条件と企業規模などの適用基準を満たす場合、年収額にかかわらず社会保険の加入対象となります。
130万円の壁を超えてしまったらすぐに扶養から外れますか?
人手不足等による一時的な収入増である場合、事業主から「一時的な収入変動」である旨の証明書を発行してもらい提出することで、最長2年連続まで扶養(第3号被保険者)を継続できる特例が用意されています。
社会保険に入ると手取りは具体的にどのくらい減りますか?
給与収入の約14〜15%程度が健康保険料および厚生年金保険料として控除されるのが目安です。年収115万円の場合、年間で約16万〜17万円程度の天引きが発生する計算になりますが、事業主向けの助成・調整制度により激変緩和措置が講じられる予定です。
本記事は厚生労働省・日本年金機構などの公的機関が発出している公式資料に基づき、編集部が中立的な立場から整理・作成したコンテンツです。実際の適用や手続きに関しては、お勤め先の人事・労務担当部署、または最寄りの年金事務所・税務署へ直接お問い合わせください。
📚 参考・出典(編集部が確認した一次ソース)
- 厚生労働省:年金制度改正等に関する公式案内 (mhlw.go.jp)
- 首相官邸:「年収の壁」支援強化パッケージ (kantei.go.jp)
- 日本年金機構:公的年金制度と社会保険適用要件 (nenkin.go.jp)
※本記事の作成にあたり、上記の公開情報・一次ソースを確認しています。
🔗 あわせて読みたい関連記事
 パートも育休は取れる?取得条件と給付金がもらえる4要件【2026年最新】💡 結論(要点まとめ)パート・アルバイトでも条件を満たせば育休取得&育児休業給付金がもらえます!2022年法改正後の最新…
 在宅ワークで主婦が安全な求人を選ぶ見分け方!詐欺の手口と安全サイト💡 結論(要点まとめ)【2026年最新】主婦が在宅ワークで安全な求人を見分ける5つのポイントを徹底解説!国民生活センター…
 iDeCoは主婦が扶養内でやるべき?メリット・デメリットと年収の壁を徹底解説💡 結論(要点まとめ)【2026年最新】扶養内(専業主婦・パート)でiDeCoを始めるべきかを徹底解説!「所得税ゼロだと…
 バイタリフトRFが充電できない時の確認手順と修理の目安💡 結論(要点まとめ)パナソニックのバイタリフトRF(EH-SR85)が充電できない時の確認手順を公式取扱説明書に基づき…
 医療費控除の明細書へ領収書を転記する手順|人・病院ごとにまとめる効率的な書き方💡 結論(要点まとめ)医療費控除の明細書は領収書を1枚ずつ転記する必要はありません。国税庁ルールに則り「受診者×病院・薬…
 EcoFlowの注文・配送状況を確認する手順と追跡が動かないときの対処法💡 結論(要点まとめ)EcoFlow製品の注文・配送状況を確認する手順を整理。公式追跡ツールの使い方から、ヤマト運輸で「…
🧰 お困りごとの解決に



最近更新した記事
 パナソニック美顔器の返品申込手順|公式通販の未開封8日ルールと全額返金キャンペーンの違いパナソニックの美顔器を公式通販Panasonic Store Plusで返品する手順を整理。未開封で到着後8日以内という…
 フィリップス公式ストア楽天市場店で返品はできる?キャンセル条件と初期不良窓口💡 結論(要点まとめ)フィリップス公式ストア楽天市場店の返品・交換ルールを整理。自己都合返品の可否や注文直後のキャンセル…
 MTG公式通販の美顔器は返品できる?自己都合の可否と初期不良の交換条件💡 結論(要点まとめ)MTG公式通販で購入した美顔器(ReFa等)の返品・交換条件を整理。自己都合(イメージ違い・未開封…
 UGREEN公式ストアの返品・返金手順と条件|試用後の対応や注意点💡 結論(要点まとめ)UGREEN日本公式ストアの返品・返金ルールを整理。試用後返品の条件や送料を公式規定で確認するポイ…
 ヤーマンの保証期間を確認する方法と手元に保証書がない時の対処手順💡 結論(要点まとめ)ヤーマン製品の保証期間を確認する方法を解説。基本の1年保証や公式通販限定の1年6か月延長保証の確認…