💡 結論(要点まとめ)
育休中のふるさと納税で損をしないための控除上限額の計算方法と注意点を解説。育児休業給付金や出産手当金は非課税所得のため上限額計算の年収には含まれません。2025年4月創設の出生後休業支援給付の注意点や医療費控除併用時の落とし穴、ワンストップ
この記事でわかること
- 育児休業給付金や出産手当金はふるさと納税の上限額計算に含まれますか?
- 育休中にふるさと納税をすると損をすることはありますか?
- 医療費控除(出産費用など)を行う場合、ふるさと納税の上限額に影響はありますか?
育休中のふるさと納税は可能?結論と知っておくべき基本原則
育児休業給付金や出産手当金は非課税所得のため、ふるさと納税の上限額計算に使う年収には含みません。上限額はその年に実際に支払われた「課税対象の給与収入」だけで決まります。これが育休中のふるさと納税で最初に押さえておくべきルールです。
「育休中だから寄附はできないのでは」と思う方もいますが、そんなことはありません。ただし、育休を取った年は年収が下がるぶん控除の上限額も下がるケースがほとんどです。手当をもらっているから大丈夫、と例年どおりの金額で寄附してしまうと、自己負担が2,000円を超えてしまう恐れがあります。
育児休業給付金や出産手当金は「非課税所得」で上限額計算の年収には含まれない
育児休業給付金(雇用保険法に基づく給付)、出産手当金・出産育児一時金(健康保険法に基づく給付)は、いずれも税法上の非課税所得にあたります。国税庁「No.2011 課税される所得と非課税所得」によると、これらの給付金は所得税・住民税のいずれにおいても課税対象から除外されると明記されています。
つまり、育休手当を毎月十数万円受け取っていたとしても、それはふるさと納税の上限額計算式には一切登場しません。計算のベースになるのは、あくまで1月〜12月に実際に支払われた課税給与収入だけです。
「育休手当も収入だから、去年と同じ感覚で寄附していい」と考えて例年並みの金額を寄附し、確定申告や住民税決定通知書を見て初めて自己負担が数万円になっていたことに気づく、というケースが少なくありません。育休を取った年は必ず上限額を計算し直しましょう。
ふるさと納税の控除上限額が下がってしまう理由とは?
ふるさと納税の控除上限額は、原則として個人住民税所得割額のおおむね2割が目安とされています。総務省のふるさと納税ポータルサイトで示される仕組みのとおり、住民税所得割額は前年の課税所得を基準に算定されるため、育休で課税給与収入が減れば、翌年度の住民税所得割額も下がり、結果として上限額が縮小します。
育休を取得した年に寄附する場合と、育休を取得した年の翌年に住民税として反映される場合とでタイムラグがある点も見落としがちです。「今年の給与収入」と「翌年の住民税」の関係を意識しておくと、上限額のズレに気づきやすくなります。
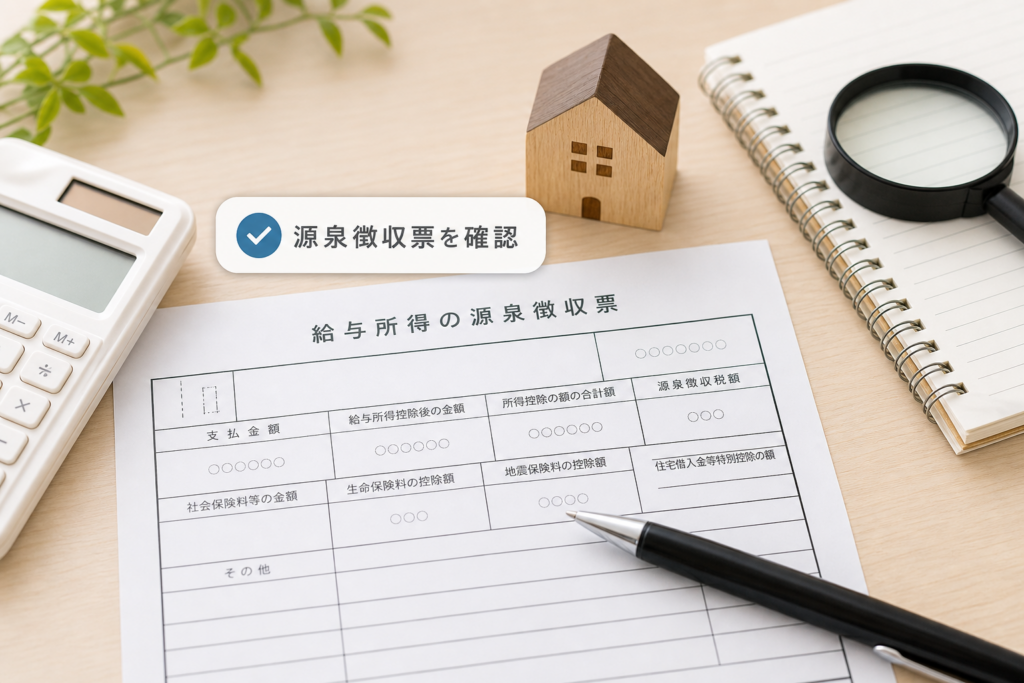
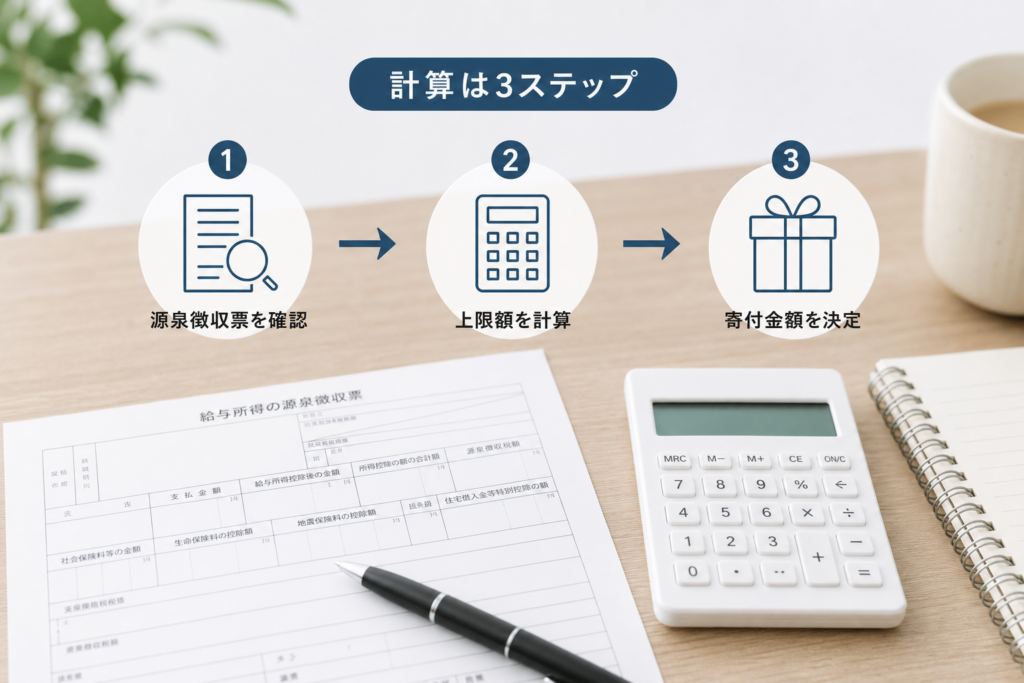
育休中のふるさと納税上限額の計算方法と源泉徴収票の確認手順
上限額を決めるのは1月〜12月の課税給与収入のみで、源泉徴収票の「支払金額」欄を確認すれば正確に把握できます。育休中は給与明細だけでなく、年末に発行される源泉徴収票を基準に計算するのが確実です。
控除上限額を決めるのは「1月〜12月の課税給与収入」のみ
ふるさと納税の上限額シミュレーターの多くは「年収」を入力する形式になっていますが、ここでいう年収は育休手当を含まない課税給与収入を指します。育休を6ヶ月取得した場合、残り6ヶ月分の給与収入だけを入力するのが正しい使い方です。
源泉徴収票のどこを見る?育休中の年収把握ポイント
源泉徴収票を受け取ったら、次の手順で確認すると迷いません。
- 源泉徴収票の「支払金額」欄を確認する(これがその年の課税給与収入の総額)
- 「給与所得控除後の金額」欄も併せて確認する(所得税の計算基礎)
- 「社会保険料等の金額」欄をチェックし、社会保険料控除の額を把握する
- 年内に育休から復職した場合は、復職後の給与が支払金額に含まれているか確認する
- 不明な点は勤務先の給与担当者、または各ふるさと納税ポータルサイトのシミュレーターで再計算する
(出典: 国税庁「No.1400 給与所得」の育児休業手当金等の取扱いに関する記載を、源泉徴収票の読み方セクションで引用)
育休期間別(3ヶ月・6ヶ月・1年間)の控除上限額の目安
実際の給与収入によってどの程度上限額が変わるのか、目安を表にまとめました。金額はあくまで独身・扶養なしのケースを想定した概算で、実際は家族構成や社会保険料控除額により変動します。正確な金額は必ず各ポータルサイトのシミュレーターか公式の控除額早見表で確認してください。
| 育休取得期間 | 年間課税給与収入の目安 | ふるさと納税上限額の目安 |
|---|---|---|
| 育休なし(通常) | 約400万円 | 約4.2万円程度 |
| 3ヶ月取得 | 約300万円 | 約2.7万円程度 |
| 6ヶ月取得 | 約200万円 | 約1.5万円程度 |
| 1年間取得 | 0〜数十万円 | 数千円〜0円程度 |
[要確認:上記金額は簡易目安であり、正確な上限額は必ず総務省ふるさと納税ポータルサイトや各ポータルサイトの控除額シミュレーターで確認してください]
【2025年最新】「手取り10割化(出生後休業支援給付)」における注意点
手取りが実質10割になっても、税務上の課税所得は増えないため、ふるさと納税の上限額は増額しません。この点を誤解すると、給付率アップに合わせて寄附額を増やしてしまい自己負担が発生します。
給付金が増えても「課税所得」は増えないため上限額は増額しない
厚生労働省の案内によると、2025年4月から、両親ともに14日以上の育休を取得するなど一定の条件を満たすと、給付率が従来の67%から80%へ引き上げられ、社会保険料免除の効果もあわせて実質的な手取り10割相当が支給される制度が始まりました。
ただし、この「出生後休業支援給付」も雇用保険法に基づく給付金である以上、非課税所得という位置づけは変わりません。厚生労働省の資料でも、給付率引き上げは手取り収入の実質補填を目的としたものであり、税制上の所得区分を変更するものではないとされています。つまり「手取りは増えたのに、ふるさと納税の枠はまったく増えない」という状況が起こり得ます。
ポータルサイトポイント還元禁止後の賢い返礼品選び
2025年10月から、総務省の告示改定によりふるさと納税ポータルサイト経由の寄附へのポイント付与が禁止されました。育休中で上限額が低くなっている方にとって、これまでのような「ポイント還元でお得に」という選択肢は使いにくくなっています。
- 限られた枠を米・卵・日用品など生活費の実質削減につながる返礼品に振り分ける
- ワンストップ特例の手続きのしやすさ(オンライン申請対応の自治体か)を基準に選ぶ
- 少額寄附でも選べる返礼品が充実している自治体を比較する
ポイント還元がなくなった今だからこそ、寄附先選びは「返礼品の実質価値」と「手続きの負担の軽さ」の両面で比較するのが賢明です。
育休中にふるさと納税を行う際の5つの注意点と落とし穴
育休中のふるさと納税で自己負担が増える主な原因は、医療費控除との併用、名義間違い、ワンストップ特例の失効、年またぎのタイミングのズレ、住民税非課税化の5パターンです。それぞれの回避策を確認しておきましょう。
注意点①:出産費用による「医療費控除」との併用で上限額が減額される
出産費用がかさみ、医療費控除を確定申告で行う場合、所得控除額が増えることで課税所得と住民税所得割額が下がり、結果としてふるさと納税の上限額も下がります。国税庁の医療費控除に関する案内でも、出産費用のうち出産育児一時金等で補填された金額は差し引いて計算する必要があるとされています。
出産費用の医療費控除を申告する予定なのに、医療費控除を考慮せずシミュレーターの数字ぎりぎりまで寄附してしまい、確定申告時に上限額オーバーが判明。数千円〜1万円程度の自己負担増になった、という声はよく聞かれます。医療費控除を行う予定がある場合は、上限額の8〜9割程度に抑えて寄附するのが無難です。
注意点②:寄附者名義の間違い(配偶者名義で購入してしまうミス)
ふるさと納税の控除を受けられるのは、寄附者本人の名義でクレジットカード決済等を行った場合に限られます。育休中で家計管理をパートナーに任せているケースでは、うっかり配偶者名義のカードで決済してしまい、本人の控除が受けられなくなる失敗が起こりがちです。寄附申込時の「寄附者情報」と決済に使うカード名義を必ず一致させてください。
注意点③:育休中のワンストップ特例制度の利用条件と確定申告の切り替え
ワンストップ特例制度は、寄附先が5自治体以内で、確定申告の必要がない給与所得者であれば利用できます。ただし出産費用の医療費控除で確定申告を行う場合、ワンストップ特例の申請は無効になります。この場合、確定申告書に寄附金控除の欄も忘れずに記入し、まとめて申告する必要があります。
注意点④:復職後の給与支給タイミングと年内給与のズレ
年をまたいで育休を取得している場合、復職した月の給与が実際に支払われるのが翌月以降になることがあります。源泉徴収票の「支払金額」はあくまで実際に支払われた金額ベースなので、復職のタイミングによっては想定より年収が低く計上される点に注意しましょう。
注意点⑤:住民税非課税・均等割のみになる場合の自己負担リスク
1年間まるごと育休を取得し課税給与収入がほぼゼロになる年は、住民税が非課税、または均等割のみの課税になることがあります。この場合、ふるさと納税の控除上限額は数千円〜0円まで下がります。寄附してしまうと控除が受けられず、寄附額のほぼ全額が自己負担になるため、この年は寄附を見送るか、ごく少額にとどめる判断も選択肢です。
夫婦共働き・配偶者控除を活用した育休中の税金対策
自分の上限額がほとんどない年は、課税所得のある配偶者名義でふるさと納税を行うことで、世帯全体の控除枠を有効に使えます。あわせて配偶者控除・配偶者特別控除が適用できないかも確認しておきましょう。
自身の枠がない場合は配偶者(パートナー)名義でふるさと納税を活用
ふるさと納税は世帯単位ではなく個人単位の制度です。育休中で自分の上限額が低くても、配偶者に十分な課税所得があれば、配偶者名義・配偶者のクレジットカード・配偶者のポータルサイトアカウントで寄附を行うことで、配偶者本人の住民税・所得税から控除を受けられます。
- 寄附者情報の氏名は必ず配偶者本人の名前で登録する
- 決済は配偶者名義のカードを使用する
- ワンストップ特例の申請書も配偶者本人のマイナンバー・住所で提出する
育休中の年収低下に伴う配偶者控除・配偶者特別控除の適用確認
育休で課税給与収入が下がった結果、配偶者の合計所得金額が一定額以下になれば、配偶者控除や配偶者特別控除の対象になる可能性があります。国税庁の所得税の配偶者控除に関する案内を確認し、該当しそうな場合は年末調整や確定申告で忘れずに申告してください。ふるさと納税と配偶者控除を組み合わせて考えることで、世帯全体の税負担を見直すきっかけになります。
決済まわりで不安がある方は、ふるさと納税やキャッシュレス決済の安全対策もあわせて確認しておくと安心です。特にPayPayなどのコード決済を利用したふるさと納税の注意点は、名義や本人確認の観点でも押さえておきたいポイントです。
育休中のふるさと納税に関するよくある質問(FAQ)
育児休業給付金や出産手当金はふるさと納税の上限額計算に含まれますか?
含まれません。育児休業給付金や出産手当金は税法上「非課税所得」となるため、ふるさと納税の控除上限額を計算する際の給与収入には合算されません。その年に支払われた課税対象の給与収入のみで計算する必要があります。
育休中にふるさと納税をすると損をすることはありますか?
育休により年内の課税給与収入が著しく低くなった場合、控除の上限額が2,000円以下となり、自己負担額が2,000円を超えて損をする可能性があります。必ずその年の見込み課税給与額を確認してから寄附を行いましょう。
医療費控除(出産費用など)を行う場合、ふるさと納税の上限額に影響はありますか?
影響します。医療費控除を適用すると所得控除額が増え、課税所得および住民税所得割額が下がるため、ふるさと納税の控除上限額も下がります。医療費控除を考慮したシミュレーションを行うか、上限額に少し余裕を持たせて寄附することをおすすめします。
育休中でもワンストップ特例制度は利用できますか?
利用可能です。寄附先が5自治体以内であり、確定申告を行う必要がない会社員等であれば利用できます。ただし、出産費用等で医療費控除の確定申告を行う場合はワンストップ特例が無効になるため、確定申告時にふるさと納税の寄附金控除もまとめて申告する必要があります。
育休中で自分自身の上限額がない場合、配偶者名義でふるさと納税はできますか?
可能です。配偶者に課税所得がある場合、配偶者の名義・決済手段・ポータルサイトアカウントで寄附を行うことで、配偶者の住民税・所得税から控除を受けることができます。
まとめ:育休中のふるさと納税は「正確な年収把握」と「注意点チェック」がカギ
育休中のふるさと納税で損をしないためのポイントは、給付金と課税給与を切り分けて考えることに尽きます。最後にチェックリストとして整理します。
- 育児休業給付金・出産手当金は非課税所得。上限額の年収には含めない
- 上限額は源泉徴収票の「支払金額」欄をもとに正確に把握する
- 2025年4月の出生後休業支援給付で手取りが増えても、上限額は増えない
- 医療費控除を行う予定がある年は、上限額に余裕を持って寄附する
- 寄附者名義と決済カード名義は必ず一致させる
- 1年まるごと育休の年は住民税非課税の可能性があるため寄附額を慎重に判断する
- 自分の枠が少ない場合は配偶者名義の活用も検討する
金額の正確な数字は年ごとの税制改正や個々の家庭状況で変わるため、最終的な判断は必ず国税庁・厚生労働省・お住まいの自治体の公式情報、または各ふるさと納税ポータルサイトのシミュレーターで確認してください。返礼品選びで家電を検討している方は、家電返礼品の選び方とメーカー信頼性比較も参考になります。またシミュレーターやポータルサイトの利用にあたっては、Webサービスや節税シミュレーターの安全利用についても一度目を通しておくと安心です。
📚 参考・出典(編集部が確認した一次ソース)
- nta.go.jp (nta.go.jp)
- mhlw.go.jp (mhlw.go.jp)
- soumu.go.jp (soumu.go.jp)
※本記事の作成にあたり、上記の公開情報・一次ソースを確認しています。
🔗 あわせて読みたい関連記事
 育休中に住民税が免除されない理由は?いくら払うか年収別計算と支払い方法💡 結論(要点まとめ)【FP解説】育休中に住民税が免除されない理由は「前年の所得」に対して課税されるためです。本記事では…
 バイタリフトRFが充電できない時の確認手順と修理の目安💡 結論(要点まとめ)パナソニックのバイタリフトRF(EH-SR85)が充電できない時の確認手順を公式取扱説明書に基づき…
 医療費控除の明細書へ領収書を転記する手順|人・病院ごとにまとめる効率的な書き方💡 結論(要点まとめ)医療費控除の明細書は領収書を1枚ずつ転記する必要はありません。国税庁ルールに則り「受診者×病院・薬…
 EcoFlowの注文・配送状況を確認する手順と追跡が動かないときの対処法💡 結論(要点まとめ)EcoFlow製品の注文・配送状況を確認する手順を整理。公式追跡ツールの使い方から、ヤマト運輸で「…
 ビューティガレージの返品申請手順|7日以内の連絡先と自己都合の条件💡 結論(要点まとめ)ビューティガレージ(BEAUTY GARAGE)の返品申請手順を公式規約に基づき整理。到着後7日以…
 パナソニックのスチーマーをお手入れする手順と白いくず・臭いへの対処💡 結論(要点まとめ)パナソニック製スチーマーのお手入れ手順と、型番別の取扱説明書の確認方法を解説。使用後の冷却・排水の…
🧰 お困りごとの解決に



最近更新した記事
 パナソニック美顔器の返品申込手順|公式通販の未開封8日ルールと全額返金キャンペーンの違いパナソニックの美顔器を公式通販Panasonic Store Plusで返品する手順を整理。未開封で到着後8日以内という…
 フィリップス公式ストア楽天市場店で返品はできる?キャンセル条件と初期不良窓口💡 結論(要点まとめ)フィリップス公式ストア楽天市場店の返品・交換ルールを整理。自己都合返品の可否や注文直後のキャンセル…
 MTG公式通販の美顔器は返品できる?自己都合の可否と初期不良の交換条件💡 結論(要点まとめ)MTG公式通販で購入した美顔器(ReFa等)の返品・交換条件を整理。自己都合(イメージ違い・未開封…
 UGREEN公式ストアの返品・返金手順と条件|試用後の対応や注意点💡 結論(要点まとめ)UGREEN日本公式ストアの返品・返金ルールを整理。試用後返品の条件や送料を公式規定で確認するポイ…
 ヤーマンの保証期間を確認する方法と手元に保証書がない時の対処手順💡 結論(要点まとめ)ヤーマン製品の保証期間を確認する方法を解説。基本の1年保証や公式通販限定の1年6か月延長保証の確認…